تامر جاد الله: «هوية» تبدأ بـ5 بنوك في المرحلة الأولى وتستهدف جميع البنوك المصرية
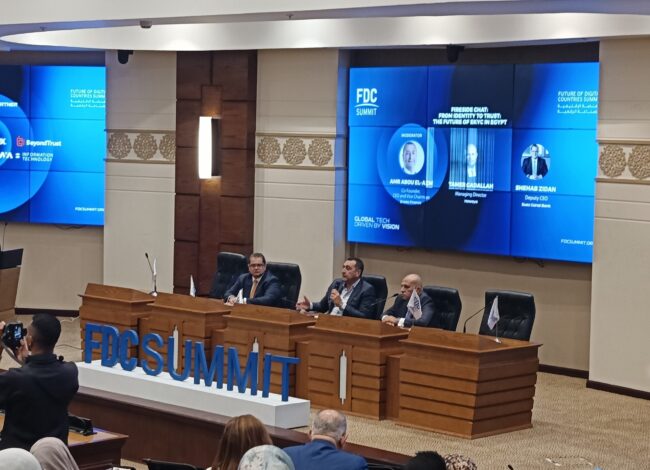
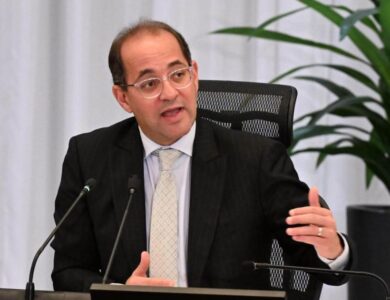
قال تامر جاد الله، العضو المنتدب لشركة الهوية المالية الرقمية «هوية»، إن المرحلة الأولى من إطلاق منظومة «هوية» ستبدأ مع 5 بنوك، على أن تتوسع لاحقًا لتشمل جميع البنوك العاملة في مصر.
ثم تمتد في المرحلة الثانية إلى جميع الشركات الخاضعة لرقابة البنك المركزي المصري.
جاء ذلك خلال جلسة بعنوان «من الهوية إلى الثقة: مستقبل اعرف عميلك في مصر»، شارك فيها شهاب زيدان، نائب الرئيس التنفيذي لبنك قناة السويس، وأدارها عمرو أبو العزم.
وأوضح جاد الله أن «هوية» شركة مساهمة مصرية تعمل تحت رعاية البنك المركزي المصري.
وتختص بتقديم خدمات الهوية الرقمية للقطاع المصرفي والشركات الخاضعة لرقابته.
التحقق من العميل عن بعد
قال جاد الله إن تقديم الخدمات المالية كان يتطلب في السابق حضور العميل إلى البنك، ورؤية الموظف له والاطلاع على بطاقة الرقم القومي وتوقيع المستندات.
كما أشار إلى أن الإطار التشريعي في عام 2020 أتاح استخدام التحقق الرقمي كبديل للتوقيع الحي في سياقات محددة.
وأوضح أن ذلك فتح المجال لإنشاء هوية رقمية للمواطن الذي يتعامل مع البنوك أو يرغب في بدء التعامل معها.
بما يسمح بتنفيذ عدد من الإجراءات المصرفية عن بعد.
وأضاف أن العميل يستطيع إنشاء هويته الرقمية من خلال الهاتف المحمول، عبر تصوير بطاقة الرقم القومي، التي تحتوي على رمز ثنائي الأبعاد يتضمن بيانات مشفرة.
ثم يتم الحصول على البيانات بالتنسيق مع الجهات المختصة.
وأشار إلى أن العميل يقوم أيضًا بتصوير نفسه باستخدام تقنيات متقدمة للتحقق من أنه شخص حقيقي، مع استخدام تقنيات للتعامل مع محاولات التزييف العميق وأساليب التلاعب الرقمي.
حيث أوضح أن البيانات يتم مطابقتها مع البيانات الموجودة لدى مصلحة الأحوال المدنية.
بما يشمل البيانات التي تم تسجيلها عند إصدار بطاقة الرقم القومي، لتنتهي عملية التحقق بنتيجة تؤكد أو تنفي تطابق هوية الشخص.
15 إلى 18 مليون زيارة لتحديث البيانات
وقال جاد الله إن الهوية الرقمية يمكن أن تحدث تحولًا في عدد من الخدمات المصرفية، وعلى رأسها تحديث بيانات العملاء.
حيث أشار إلى وجود نحو 15 إلى 18 مليون زيارة لفروع البنوك لتحديث البيانات.
وأوضح أن البنك يمكنه إخطار العميل بضرورة تحديث بياناته من خلال تطبيق الهاتف المحمول أو رسالة نصية، ليقوم العميل بعد ذلك بإنشاء هويته الرقمية واستكمال إجراءات التحديث عن بُعد، ثم ربط البيانات بالسجل الخاص به داخل نظام البنك.
كما أوضح الفرق بين الهوية الرقمية وإجراءات «اعرف عميلك»، لافتا إلى أن الهوية الرقمية تستهدف التأكد من أن الشخص هو بالفعل صاحب الهوية، بينما تحدد إجراءات «اعرف عميلك» البيانات والمستندات التي يحتاجها البنك وفقًا لملف العميل وطبيعة الخدمة التي يحصل عليها.
وأضاف أن متطلبات العميل تختلف وفقًا للخدمة المصرفية؛ فالعميل الذي يمتلك بطاقات مصرفية فقط يحتاج إلى بيانات محددة.
بينما العميل الذي يحصل على قرض بضمان الوظيفة قد يحتاج إلى خطاب من إدارة الموارد البشرية ومستندات أخرى.
وأكد أن تطوير منظومة الهوية الرقمية استغرق وقتًا للوصول إلى مستويات الأمان المطلوبة والتوافق مع المعايير الدولية، نظرًا لحساسية إنشاء هوية رقمية يمكن الاعتماد عليها في الخدمات والمعاملات المالية.
أول مرحلة مع 5 بنوك
وكشف جاد الله أن المرحلة الأولى من إطلاق منظومة «هوية» ستتم مع 5 بنوك، على أن تدخل جميع البنوك العاملة في مصر المنظومة بعد ذلك.
وأضاف أن المرحلة الثانية ستشمل جميع الشركات الخاضعة لرقابة البنك المركزي المصري، بما يتيح توسيع نطاق استخدام الهوية الرقمية إلى قطاعات مالية أخرى.
وأوضح أن المنظومة يمكن أن تفتح المجال مستقبلًا أمام منصة واحدة تجمع الخدمات المصرفية والمالية.
بحيث لا يضطر العميل إلى تكرار إجراءات التحقق من هويته لدى كل مؤسسة يتعامل معها.
وأشار إلى إمكانية استفادة شركات التأمين وغيرها من المؤسسات المالية من المنظومة.
بحيث يمكن مشاركة إجراءات التحقق من العميل وفقًا للاتفاقات والضوابط المعمول بها.
الهوية الرقمية تعزز أمان البيانات
وقال شهاب زيدان، نائب الرئيس التنفيذي لبنك قناة السويس، إن أهمية الهوية الرقمية لا تقتصر على تسهيل فتح الحسابات.
وإنما تمتد إلى تعزيز الأمان وتسريع تحديث بيانات العملاء.
كما أوضح أن العميل كان في السابق المصدر الأساسي للمعلومات الخاصة به.
إذ كان يحضر إلى البنك ويقدم المستندات المطلوبة لتحديث بياناته.
بينما تتيح الهوية الرقمية الاعتماد على بيانات موثقة وتقليل مخاطر التلاعب.
وأضاف أن تحديث البيانات يمكن أن يتم بصورة أسرع، بما يسمح بانعكاس أي تغييرات على بيانات العميل بكفاءة أكبر.
خدمات مصرفية على مدار الساعة
وأشار زيدان إلى أن الهوية الرقمية تتيح توسيع نطاق الخدمات المصرفية التي يمكن تقديمها رقميًا، خاصة الخدمات التي كان تقديمها إلكترونيًا يتوقف على توقيع العميل أو حضوره أمام موظف البنك.
وأوضح أن الهدف هو إتاحة الخدمات المصرفية للعميل 24 ساعة يوميًا و7 أيام أسبوعيًا.
بدلًا من ارتباط بعض الخدمات بمواعيد عمل الفروع.
وضرب مثالًا بخدمات التحويلات المالية المتاحة حاليًا بصورة مستمرة.
وأشار إلى أن المرحلة المقبلة يمكن أن تتيح المزيد من الخدمات والمنتجات المصرفية بالطريقة نفسها.
المنافسة على احتياجات العميل
وقال زيدان إن المنافسة بين البنوك لن تقتصر مستقبلًا على جذب العملاء وفتح الحسابات.
وإنما ستتركز على قدرة البنك على تقديم الخدمة التي يحتاجها العميل في الوقت المناسب.
وأشار إلى وصول عدد الحسابات المصرفية إلى نحو 65 مليون حساب.
ولفت إلى أن المرحلة المقبلة تتطلب الاستفادة من البيانات المتاحة عن العملاء لفهم احتياجاتهم وتقديم المنتجات المناسبة لهم.
وأضاف أن العميل قد يفتح حسابًا للحصول على بطاقة ائتمانية أو تمويل أو تأمين أو غيرها من الخدمات المالية.
وهو ما يتيح للبنوك استخدام التحليل الرقمي للبيانات لبناء ملف للعميل وتحديد احتياجاته.
وأوضح أن عددًا كبيرًا من الحسابات يتم فتحه دون استخدام فعلي للخدمات المصرفية، بسبب محدودية البيانات المتاحة للبنك عن العميل، والتي تقتصر في كثير من الحالات على الاسم والعنوان والبيانات الموجودة في بطاقة الرقم القومي.
من فتح الحساب إلى تقديم الخدمة
وأكد زيدان أن الهوية الرقمية ستغير مفهوم زمن الحصول على الخدمة، موضحًا أن العميل كان يحتسب الوقت من لحظة توجهه إلى الفرع وحتى مغادرته.
بينما يجب أن يشمل زمن الخدمة الرحلة الكاملة منذ مغادرة العميل منزله وحتى عودته إليه.
كما أشار إلى أن العميل سيحتاج إلى استكمال بياناته وبناء ملفه بصورة أساسية مرة واحدة.
وبعد ذلك يمكن للبنوك استخدام هذه البيانات لفهم احتياجاته وتقديم الخدمات المناسبة له.
وقال إن البنوك ستتنافس مستقبلًا على تقديم الخدمة التي يحتاجها العميل بصورة أسرع وأسهل، وليس فقط على عملية فتح الحساب.
منصة واحدة للخدمات المالية
وتوقع زيدان أن تشهد السوق خلال سنة إلى سنتين مزيدًا من التكامل بين البنوك وشركات الخدمات المالية غير المصرفية.
بما يسمح بتقديم الخدمات المصرفية والمالية عبر منصة واحدة.
كما أوضح أنه في حال اعتماد البنوك وشركات الخدمات المالية غير المصرفية قواعد موحدة للهوية الرقمية و«اعرف عميلك».
سيكون من الممكن تقديم مجموعة أكبر من الخدمات للعميل من مكان واحد.
وقال أن التكامل الرقمي يمكن أن يتيح تقديم الخدمات المرتبطة بالعملية من خلال منصة واحدة.
وأشار إلى أن تجربة العميل يمكن قياسها مستقبلًا بعدد الخطوات أو النقرات التي يحتاجها للوصول إلى الخدمة.
وليس بالوقت الذي يستغرقه الذهاب إلى الفرع والحصول عليها.
وأضاف أن الخدمات الاستثمارية موزعة حاليًا بين البنوك وشركات إدارة الأصول وشركات الوساطة، رغم أنها جميعًا تندرج ضمن الخدمات الاستثمارية.
ما يجعل التكامل بينها على منصة واحدة أحد مجالات التطور المتوقع.
الهوية تدعم التكامل مع التكنولوجيا المالية
وأوضح زيدان أن التكامل بين البنوك وشركات التكنولوجيا المالية سيكون عنصرًا مهمًا في المرحلة المقبلة، موضحًا أن البنوك لا تستطيع تقديم جميع الخدمات والمنتجات بمفردها بنفس الكفاءة.
وأشار إلى أن شركات التكنولوجيا المالية تركز عادة على شرائح أو خدمات محددة.
بينما تمتلك البنوك قاعدة عملاء واسعة، ما يفتح المجال أمام التعاون بين الطرفين لتقديم خدمات أكثر تنوعًا.
وأضاف أن التكامل يمكن أن يشمل التمويل، والوساطة في الأوراق المالية، وإدارة الاستثمارات.
والتمويل متناهي الصغر، وخدمات الشراء الآن والدفع لاحقًا، والتأمين وغيرها من الخدمات المالية.
خفض تكلفة التعامل مع العميل
وأوضح زيدان أن تكلفة استخدام الهوية الرقمية بالنسبة للبنك يمكن أن تكون أقل من تكلفة التعامل التقليدي مع العميل داخل الفرع.
وأشار إلى أن التعامل التقليدي يتطلب وقتًا من الموظف لاستقبال العميل وتصوير بطاقة الرقم القومي والحصول على المستندات وإدخال البيانات على النظام، وهو ما يحمّل البنك تكلفة تشغيلية.
وأضاف أن الموظف قد يستغرق نحو نصف ساعة في إجراءات التعامل التقليدي مع العميل، بما يشمل الوقت والتكاليف المرتبطة بالموظف والحوافز والتشغيل، بينما يمكن للهوية الرقمية خفض هذه التكلفة.
وأكد أن استخدام الهوية الرقمية ليس إلزاميًا على البنوك، وإنما يمكن لكل بنك اختيار الاستفادة منها وفقًا لنموذج العمل والإجراءات المعتمدة.
استثمارات البنوك تحتاج وقتًا للعائد
وأشار زيدان إلى أن البنوك تحتاج إلى استثمارات لتطوير بنيتها التكنولوجية والالتزام بالقواعد التي وضعها البنك المركزي.
خاصة فيما يتعلق بأمن الأنظمة ومنع عمليات الاحتيال.
وأوضح أن البنوك تدرك أن استثمارات التحول الرقمي تحتاج إلى وقت حتى تحقق عائدها، وقد يستغرق استرداد الاستثمار نحو 3 إلى 4 سنوات.
وأضاف أن الهوية الرقمية يمكن أن تساعد البنوك على بناء رؤية أوسع عن العميل وتحليل احتياجاته وتقديم خدمات أكثر ملاءمة له.
التكامل مع شركات التكنولوجيا المالية
وأوضح زيدان أن البنوك لن تستطيع التميز في جميع المنتجات والخدمات بمفردها.
كما أشار إلى أن التكامل مع شركات التكنولوجيا المالية يمكن أن يتيح لكل طرف الاستفادة من نقاط قوته.
وقال إن شركات التكنولوجيا المالية يمكن أن تركز على خدمات محددة مثل الوساطة في الأوراق المالية، والاستثمار.
والتمويل متناهي الصغر، والشراء الآن والدفع لاحقًا، والتأمين.
بينما تمتلك البنوك قاعدة عملاء واسعة يمكن من خلالها الوصول إلى هذه الخدمات.
وأضاف أن العميل يحتاج إلى الحصول على مجموعة متكاملة من الخدمات المالية، مثل التمويل والتأمين والاستثمار.
دلًا من التعامل مع كل خدمة من خلال جهة ومنصة منفصلة.
الهوية تدخل في الحياة اليومية للعميل
وأشار زيدان إلى أن الهوية الرقمية لا يجب النظر إليها باعتبارها مجرد أداة لفتح الحسابات.
وإنما باعتبارها جزءًا من العلاقة اليومية بين العميل والمؤسسة المالية.
وأوضح أن الهوية تتيح للبنك بناء صورة أكثر اكتمالًا عن العميل واحتياجاته وعلاقته بالخدمات المالية، بما يساعد على تقديم خدمات أكثر ملاءمة.
وأضاف أن المرحلة المقبلة ستشهد تحولًا في تجربة العملاء.
خاصة مع اعتماد الأجيال الجديدة على التطبيقات والخدمات الرقمية في حياتها اليومية.
ولفت إلى أن انتشار الهواتف الذكية واستخدام التطبيقات والخدمات الرقمية، مثل خدمات الاتصالات والتحويلات الفورية، أسهم في تغيير سلوك العملاء ورفع مستوى توقعاتهم بشأن سرعة وسهولة الحصول على الخدمات المالية.
نحو منظومة مالية أكثر تكاملًا
وأكد المشاركون أن التحول الرقمي والهوية الرقمية يفتحان المجال أمام تكامل أكبر بين البنوك وشركات التكنولوجيا المالية وشركات الخدمات المالية غير المصرفية.
بما يتيح للعميل الوصول إلى مجموعة أوسع من الخدمات من خلال تجربة رقمية أكثر سهولة.
كما أشاروا إلى أن المنافسة المستقبلية لن تقتصر على جذب العميل أو فتح الحساب.
وإنما ستتركز على سرعة تقديم الخدمة، وفهم احتياجات العميل.
وتقليل عدد الخطوات المطلوبة للوصول إليها، وتحسين تجربته الرقمية.
مواضيع متعلقة
- كجوك: خفض تكلفة الاقتراض 3% يوفر 500 مليار جنيه
- صندوق النقد يحذر من ارتفاع الدين والاحتياجات التمويلية في مصر
- البنك المركزي يسحب سيولة محلية بمليارات الجنيهات.. قبل اجتماع الفائدة
- وزير الاتصالات: نستهدف وصول استخدام أدوات الذكاء الاصطناعي إلى 36% من المواطنين بحلول 2030