«أمان» تستهدف إتمام 3 عمليات توريق قبل نهاية 2026
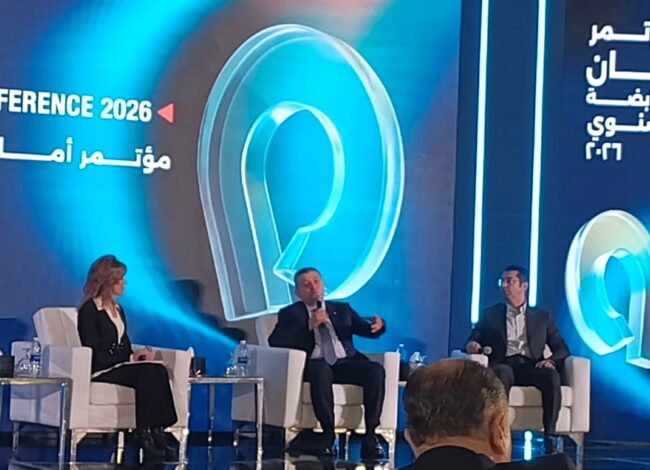
كشف حازم مغازي، الرئيس التنفيذي لقطاع الأعمال والشؤون التجارية وعضو مجلس الإدارة بشركة «أمان» للخدمات المالية والتمويل متناهي الصغر، عن استهداف الشركة الانتهاء من 3 عمليات توريق جديدة قبل نهاية عام 2026.
بعد تنفيذ عملية توريق بنحو مليار جنيه خلال العام الجاري لصالح نشاط التمويل الاستهلاكي.
كما أوضح مغازي أن التوسع الكبير في حجم أعمال شركات التمويل غير المصرفي يستلزم تنويع مصادر السيولة، خاصة مع وصول الاحتياجات التمويلية للشركات إلى مليارات الجنيهات شهريًا.
بما يجعل الاعتماد على التمويل المصرفي وحده غير كافي لمواكبة معدلات النمو.
جاء ذلك خلال مؤتمر «أمان» السنوي، الذي يتزامن مع مرور 10 سنوات على انطلاق الشركة.
حيث استعرض مغازي تطور نموذج أعمالها، وآليات تمويل التوسع، ودور التوريق وصناديق الاستثمار في توفير السيولة، إلى جانب التحولات التي شهدتها احتياجات العملاء في سوق التمويل المصري.
أمان تنفذ توريق بمليار جنيه
قال مغازي إن «أمان» نفذت خلال عام 2026 عملية توريق بقيمة تقارب مليار جنيه في نشاط التمويل الاستهلاكي، ضمن توجه الشركة للاعتماد على مصادر تمويل إضافية تدعم توسع أعمالها.
وأوضح أن الشركات التي تحقق معدلات نمو مرتفعة وتصل احتياجاتها إلى مليارات الجنيهات شهريًا، لا تستطيع الاعتماد على بنك واحد لتوفير جميع التمويلات اللازمة لاستمرار توسعها.
كما أشار إلى أن رأس مال الشركة والتمويلات التي تحصل عليها من البنوك يمثلان مصادر للتمويل، لكنهما قد لا يكونان كافيين لمواكبة النمو الكبير في حجم الأعمال، وهو ما دفع «أمان» إلى الاتجاه نحو التوريق منذ عدة سنوات.
حيث أكد أن الشركة تستهدف استكمال 3 عمليات توريق أخرى قبل نهاية العام الجاري، بهدف توفير السيولة اللازمة لدعم توسع أنشطتها التمويلية خلال الفترة المقبلة.
صناديق الاستثمار تدخل سوق التوريق
أوضح مغازي أن عمليات التوريق تتيح لشركات التمويل الحصول على السيولة من خلال نقل الحقوق المالية المرتبطة بالقروض والتمويلات إلى المستثمرين، بدلًا من انتظار تحصيل جميع الأقساط على مدار فترات السداد.
وأشار إلى أن البنوك كانت تمثل في السابق الجهات الرئيسية التي تدخل لشراء أدوات التوريق.
إلا أن السوق شهد تغيرًا خلال الفترة الأخيرة مع تزايد مشاركة صناديق الاستثمار وصناديق سوق النقد (Money Market Funds).
وأضاف أن هذه الصناديق أصبحت من الجهات المهتمة بشراء أدوات التوريق، بما يعكس ثقتها في الشركات المصدرة وقدرتها على الوفاء بالتزاماتها المالية.
كما أوضح أن المستثمر الذي يشتري هذه الأدوات يضع في اعتباره مصداقية الشركة ومدى قدرتها على تحصيل التمويلات وسداد المستحقات، خاصة مع وجود تجارب سابقة لعمليات التوريق خلال السنوات الماضية.
دور الرقابة المالية والتقييم الائتماني
أكد مغازي أن عمليات التوريق تخضع لضوابط وقواعد رقابية، من بينها متطلبات التقييم الائتماني المرتبطة بإصدار أدوات التوريق.
وأوضح أن هذه العملية تتضمن الاستعانة بجهة تقييم ائتماني لإصدار شهادة تعكس نتائج المراجعة والتقييم، وفقًا للمتطلبات المنظمة لهذه الإصدارات من الهيئة العامة للرقابة المالية.
وأشار إلى أهمية هذه الإجراءات في تعزيز ثقة الجهات المستثمرة في أدوات التوريق والشركات التي تصدرها.
وشدد على أن التوريق أصبح من الأدوات التي تعتمد عليها «أمان» للحصول على السيولة اللازمة لمواصلة التوسع في أعمالها، في ظل ارتفاع الاحتياجات التمويلية المرتبطة بنمو الأنشطة المختلفة.
من 100 محل إلى الخدمات المالية
كما استعرض مغازي المراحل الأولى لتطور نموذج أعمال «أمان»، موضحًا أن الشركة بدأت بفكرة إنشاء منافذ تجارية مخصصة لبيع خطوط المحمول.
وقال إن الخطة الأولية كانت تقوم على توفير محلات لبيع الخطوط.
ونجحت الشركة في إنشاء أول 100 محل، قبل أن تتغير القواعد المنظمة لبيع خطوط المحمول، ويصبح البيع مقتصرًا على شركات تشغيل الاتصالات.
كما أضاف أن هذا التحول دفع الشركة إلى إعادة التفكير في كيفية الاستفادة من شبكة المحلات التي أنشأتها، بدلًا من الاكتفاء بنموذج العمل الأصلي.
وأشار إلى أن «أمان» طورت نموذجًا جديدًا بالتعاون مع شركات تشغيل الاتصالات، يقوم على إتاحة خطوط الشركات الثلاث داخل منفذ بيع واحد، بدلًا من اقتصار كل منفذ على منتجات مشغل واحد.
وأوضح أن الشركة عملت على إقناع مشغلي الاتصالات بهذا النموذج، بالتزامن مع التطورات التنظيمية المرتبطة به، وهو ما ساهم في تغيير طريقة عملها.
وأكد أن رحلة التطوير لم تتوقف عند خدمات الاتصالات، بل امتدت إلى الخدمات المالية والتقسيط والتمويل الاستهلاكي.
ثم تمويل المشروعات الصغيرة والمتوسطة، وصولًا إلى مجموعة المنتجات التمويلية التي تقدمها الشركة.
وأشار إلى أن هذا التحول جاء ضمن رحلة نمو طويلة شهدت تطوير نموذج الأعمال وتوسيع نطاق المنتجات والخدمات، بما يتناسب مع تغير احتياجات السوق والعملاء.
سرعة التمويل أهم من السعر
كما أكد مغازي أن سهولة الحصول على التمويل وسرعة اتخاذ القرار تمثلان من أهم العوامل التي يبحث عنها العملاء عند التعامل مع شركات التمويل غير المصرفي.
وأوضح أن العميل يهتم بالحصول على الخدمة المالية دون إجراءات معقدة، مع سرعة البت في طلب التمويل وتوافر المرونة في التعامل.
وأشار إلى أن الشركة ركزت منذ بداية أعمالها على تقديم خدمات تتميز بالسرعة والسهولة، معتبرًا أن توفير الوقت وتبسيط الإجراءات وتقديم التمويل بشروط ميسرة يمثل أساس تجربة العميل.
وقال إن أهم ما يبحث عنه العميل عند طلب التمويل هو ألا يواجه متطلبات معقدة، وأن يتمكن من الحصول على قرار التمويل بسهولة وسرعة.
وأكد أن التطورات التي شهدتها احتياجات العملاء عززت قناعته بصحة توجه «أمان» منذ البداية نحو التركيز على سهولة الإجراءات وسرعة تقديم الخدمات.
تمويل المشروعات لدى أمان
كشف مغازي أن تكلفة تمويل المشروعات الصغيرة والمتوسطة (SME) لدى «أمان» تزيد على تكلفة التمويل المصرفي بأكثر من 10%، إلا أن عددًا من أصحاب المشروعات يفضلون التعامل مع الشركة بسبب سهولة الإجراءات وسرعة الحصول على التمويل.
واستعرض تجربته مع بعض أصحاب المشروعات الصغيرة والمتوسطة الذين كانوا يتساءلون في بداية دخول الشركة هذا النشاط عن أسباب توجه العملاء للحصول على تمويل بتكلفة أعلى من البنوك.
وأوضح أن هؤلاء كانوا يرون أن ارتفاع تكلفة التمويل لدى «أمان» بنسبة تتجاوز 10% مقارنة بالبنوك قد يمثل عائقًا أمام جذب العملاء.
وأضاف أن أصحاب المشروعات الذين ناقشوه سابقًا بشأن ارتفاع التكلفة أصبحوا جميعًا من عملاء «أمان»، بعدما لمسوا أهمية سهولة الإجراءات وسرعة الحصول على التمويل والمرونة في التعامل.
وأكد أن تجربة هؤلاء العملاء أظهرت أن سرعة الحصول على الخدمة والمرونة وسهولة الإجراءات قد تكون أكثر أهمية بالنسبة إليهم من تكلفة التمويل نفسها.
وشدد على أن الشروط الميسرة والسرعة والسهولة تمثل الأولوية الأولى في تقديم الخدمات التمويلية، في ظل احتياجات أصحاب المشروعات إلى الحصول على التمويلات بصورة سريعة ومباشرة.
10سنوات من تطوير نموذج أعمال أمان
أشار مغازي إلى أن مرور 10 سنوات على انطلاق «أمان» يعكس رحلة طويلة من تطوير نموذج الأعمال والمنتجات والخدمات التي تقدمها الشركة.
وأوضح أن الشركة واصلت خلال هذه الفترة تنمية أعمالها وتطوير المنتجات، مع الاستفادة من التغيرات التي شهدتها السوق المصرية في مجالات الاتصالات والخدمات المالية والتمويل.
وأكد أن تطور نموذج أعمال «أمان» من منافذ بيع خطوط المحمول إلى أنشطة الخدمات المالية والتقسيط وتمويل المشروعات يعكس مسار التوسع الذي اتبعته الشركة خلال السنوات الماضية.
ولفت إلى أن استمرار النمو يتطلب تطوير المنتجات وتنويع مصادر التمويل، إلى جانب الحفاظ على سهولة تقديم الخدمات وسرعة الاستجابة لاحتياجات العملاء.
مواضيع متعلقة
- اتصالات مصر و«إيجاس» تتعاونان لسداد فواتير الغاز عبر «سوبر باي»
- إي اف چي فاينانس تسجل إيرادات 1.9 مليار جنيه في الربع الثالث من 2026 بنمو 26%
- مايا مرسي تقود خطة التحول الرقمي ببنك ناصر عبر شراكة جديدة مع إي فاينانس
- «كليڤر» تدخل سوق التوريق بـ301 مليون جنيه ضمن برنامج 8 مليارات