Cairo ICT 2026.. بنك مصر يكشف تصدّر الدلتا استخدام «إكسبريس».. ومطالب بتبسيط الخدمات للشباب والنساء
كشف عمرو سليمان، عضو المجلس القومي للمرأة ورئيس لجنة الاقتصاد والبيئة بالمجلس، عن وصول الأموال المتداولة بين السيدات المشاركات في منظومة الادخار والإقراض الرقمي بمشروع «تحويشة» إلى ما يتراوح بين 50 و60 مليون جنيه، معلنًا فتح باب الاستثمار الجزئي ضمن المشروع لتوسيع مجالات استفادة المشاركات.
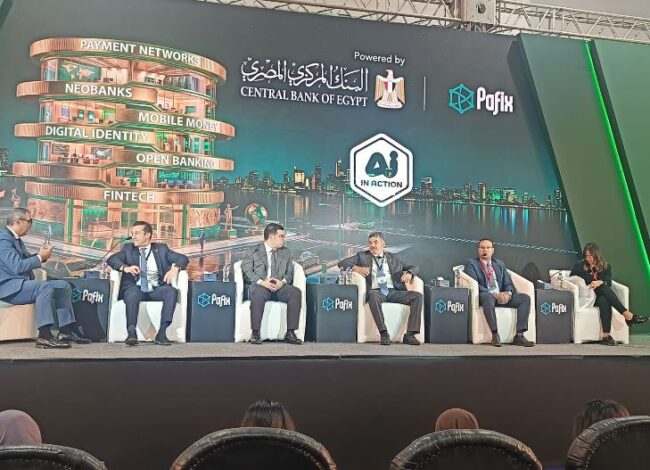
جاء ذلك خلال جلسة «الشمول المالي 2.0: من إتاحة الخدمات المالية إلى الرفاه المالي»، ضمن فعاليات معرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، والتي أدارها خالد بسيوني، مدير عام الشمول المالي بالبنك المركزي المصري، بمشاركة ممثلين عن بنك مصر وماستركارد والمجلس القومي للمرأة وشركتي «راحة بالي» و«EBSM».
وركزت المناقشات على تطوير خدمات مالية تناسب احتياجات النساء والشباب، وتبسيط إجراءات الاستخدام، وتوظيف الذكاء الاصطناعي في حماية المعاملات والتوعية، مع تعزيز الثقة لضمان استمرار العملاء في التعامل مع الخدمات الرقمية.
«تحويشة» يصل إلى 400 ألف سيدة في 24 محافظة
وأوضح سليمان أن المشروع وصل إلى نحو 400 ألف سيدة في 24 محافظة، فيما بدأت نحو 5500 سيدة الادخار رقميًا باستخدام بطاقات «ميزة»، بحسب الأرقام التي عرضها خلال الجلسة.
وأشار إلى أن «تحويشة» يعتمد على رقمنة مجموعات الادخار والإقراض، التي تختار فيها السيدات بعضهن بعضًا، ويجتمعن أسبوعيًا لتجميع المدخرات وإتاحة الاقتراض منها وفق قواعد يحددنها بأنفسهن، تشمل قيمة المساهمات ومواعيد السداد والغرامات.
وأكد أن المشروع يستهدف القرى والتجمعات الريفية الصغيرة، ويسبق الانضمام إلى المجموعات تقديم التثقيف المالي للمشاركات، بما يساعدهن على فهم المنظومة وإدارة أموالهن.
وأضاف أن بناء الثقة في الأموال الرقمية استغرق وقتًا، خصوصًا مع انتقال السيدات من الاحتفاظ بالنقود إلى متابعة أرصدتهن على الشاشة، لكن انتظام اللقاءات ومطابقة المدخرات مع البيانات المسجلة شجعهُن على مواصلة الاستخدام.
مشاركة الريفيات تحسّن الحلول التقنية
واستعرض سليمان استخدام أساور بتقنية الاتصال قريب المدى «NFC» لتنظيم الدخول إلى مجموعات السيدات عبر تطبيق الميسرة، موضحًا أن الميسرة الواحدة تتابع نحو 20 مجموعة، مع وجود الأساور لدى ثلاث سيدات في كل مجموعة للمصادقة على الدخول.
وأشار إلى أن تصميم تجربة المستخدم استغرق نحو عامين، بهدف إظهار المدخرات والقروض والأسهم والالتزامات في شاشة واحدة تستطيع المستفيدة مراجعتها خلال 15 إلى 20 ثانية.
وكشف أن إحدى الميسرات ساعدت في رفع دقة قراءة بيانات بطاقات الهوية من نحو 45% إلى 95%، بوضع البطاقة فوق ورقة بيضاء قبل تصويرها، ما قلل التشويش البصري. وأكد أن التجربة، التي استفاد منها فريق التطوير مع الشريك التكنولوجي «إي فاينانس»، تعكس أهمية مشاركة المستخدمات في تحسين الحلول الرقمية.
بنك مصر: الدلتا تتصدر استخدام «إكسبريس»
من جانبه، كشف هشام عز، رئيس قطاع المشروعات الصغيرة والمتوسطة ببنك مصر، أن الدلتا تصدرت استخدام منتج «إكسبريس» للتمويل الرقمي خلال السنوات الأربع الماضية، تلتها الصعيد ثم القاهرة، معتبرًا أن ذلك يعكس قدرة العملاء خارج العاصمة على الاستفادة من التكنولوجيا.
وأوضح أن المنتج يتيح رفع مستندات النشاط، مثل البطاقة الضريبية والسجل التجاري، إلكترونيًا، ثم انتقال الطلب عبر مسار آلي للاستعلام والمراجعة.
وأضاف أن البنك يتواصل مع العملاء الذين يبدأون التسجيل ولا يستكملون طلباتهم، ويمكنه إيفاد مدير علاقات لمساعدتهم في رفع المستندات وإتمام الإجراءات، بما يجمع بين الخدمة الرقمية والدعم المباشر.
وفيما يتعلق بالمرأة، قال عز إن برنامج «ذات» يراعي احتياجات السيدات، ويتيح فترات سماح للمقترضات في حالات الحمل أو الولادة، مراعاةً لتأثير هذه المرحلة في متابعة أعمالهن.
وأشار إلى تقديم التوعية المالية عند فتح الحسابات والحصول على التمويل، إلى جانب الاستفادة من مبادرة «رواد النيل» بالتعاون مع البنك المركزي المصري في تثقيف السيدات وغيرهن من المستفيدين.
«راحة بالي»: تعاون مع 13 بنكًا ومطالب بتمويل يناسب الدخل غير المنتظم
وقالت نادية جمال الدين، المؤسِّسة والرئيسة التنفيذية لشركة «راحة بالي»، إن الشركة تعاونت مع 13 بنكًا، ووصلت باستخدام التكنولوجيا إلى مئات الآلاف من السيدات، لتقديم التثقيف المالي ودعم فتح الحسابات وتنمية المهارات والمشروعات الصغيرة.
وطالبت بتطوير منتجات تناسب العاملات بشكل مستقل وصاحبات المشروعات المنزلية اللاتي لا يحصلن على رواتب ثابتة، مع دراسة مؤشرات إضافية لتقييم الجدارة الائتمانية، مثل انتظام سداد فواتير الهاتف والمرافق والأصول المملوكة.
ودعت إلى تقديم خطط ادخار لتكاليف الولادة وتعليم الأبناء، ومنتجات تراعي فترات الانقطاع عن العمل وإجازات الأمومة ومسؤوليات إعالة الأسرة، مؤكدة أن الخدمات الموجهة للنساء تحتاج إلى مزايا عملية تتجاوز الأسماء أو ألوان البطاقات.
كما اقترحت برامج لبناء الثقة المالية، ومساعدة رقمية تفاعلية تجيب عن تساؤلات السيدات بلغة مفهومة، مع متابعة العميلة بعد فتح الحساب وتوفير دعم للمستخدمات الجدد وحافز استرداد نقدي عند تنفيذ أول معاملة.
«EBSM»: زيارة الفرع تعوق استكمال حسابات الشباب
وقال محمد عبد الحق، مؤسس ومدير شركة «EBSM»، إن اشتراط زيارة الفرع لاستكمال فتح الحساب أو تفعيله بعد بدء الإجراءات داخل الجامعة يؤدي إلى فقدان ما بين 60 و70% من الشباب الذين بدأوا هذه الإجراءات، وفقًا لتجربة الشركة مع الطلاب والبنوك.
وأكد ضرورة تبسيط الحصول على المنتجات المصرفية وتفعيلها، وربطها بمزايا تناسب الاستخدامات اليومية للشباب، خاصة مع اعتماد كثير من الطلاب على المصروف الشخصي وعدم امتلاكهم رواتب أو مدخرات.
وأشار إلى أن التوعية تحتاج إلى التركيز على إعداد ميزانية وادخار جزء من المصروف، إلى جانب معالجة المخاوف المرتبطة بالاحتيال الإلكتروني، التي قد تمتد إلى أسر الطلاب وتؤثر في قرارهم بالتعامل مع البنوك.
وأوضح أن الشركة تعمل داخل الجامعات في القاهرة والمحافظات، وتعتمد على تواصل الشباب مع أقرانهم لتبسيط المفاهيم المالية ونقل احتياجاتهم إلى القطاع المصرفي.
ماستركارد: تطبيقات مخصصة وتوعية بالاحتيال باللهجة المصرية
وقال أحمد متولي، نائب الرئيس والمدير العام لشركة ماستركارد في مصر، إن الشركة تعمل مع شركائها على استخدام الذكاء الاصطناعي لتطوير واجهات تطبيقات مالية تتغير لحظيًا وفق احتياجات المستخدم وموقعه وعمره ومستوى خبرته الرقمية، مع إتاحة تخصيص التجربة بحسب تفضيلاته.
وكشف عن تجربة لشخصية رقمية تفاعلية تتحدث باللهجة المصرية ويمكنها تغيير لهجتها بحسب المنطقة، مشيرًا إلى إمكانية توظيفها في محاكاة محاولات الاحتيال، مثل طلب كلمة المرور أو الادعاء بالفوز بجائزة، لتوعية المستخدم بكيفية استدراجه.
وأكد أن ماستركارد توظف الذكاء الاصطناعي لتعزيز أمن المعاملات واكتشاف المخاطر، بالتوازي مع تخصيص الخدمات وتطوير أدوات إدارة المصروفات التي تساعد العملاء على فهم إنفاقهم وإعداد ميزانياتهم.
وأشار إلى أهمية ربط الشركات بالمستهلكين وتوسيع استفادتها من الخدمات الرقمية، موضحًا أن مصر ضمن الأسواق التي تركز عليها الشركة خلال الفترة المقبلة.
وشدد متولي على أن نجاح الشمول المالي يرتبط باستمرار استخدام الخدمة، فيما أكد بسيوني أهمية بناء الثقة والتثقيف المالي وتنمية الثقافة المالية للمستفيدين، لضمان الاستفادة الفعلية من التكنولوجيا.
مواضيع متعلقة
- بمعرض «Cairo ICT 2026».. خبراء يناقشون صراع الاختراق والحماية في زمن الذكاء الاصطناعي
- أرباح «إم إن تي حالًا» ترتفع 109.5% في الربع الثالث مقارنة بالربع الثاني من 2026
- وكيل محافظ البنك المركزي يستعرض الإصدار الثاني لإطار الأمن السيبراني لمواجهة تهديدات الذكاء الاصطناعي
- «المركزي» يطلق الإصدار الثاني لإطار الأمن السيبراني ويجهّز منصة لتدريب البنوك مجانًا