أحمد متولي: «ماستركارد» تستهدف ربط 500 مليون شركة بالمستهلكين بحلول 2030
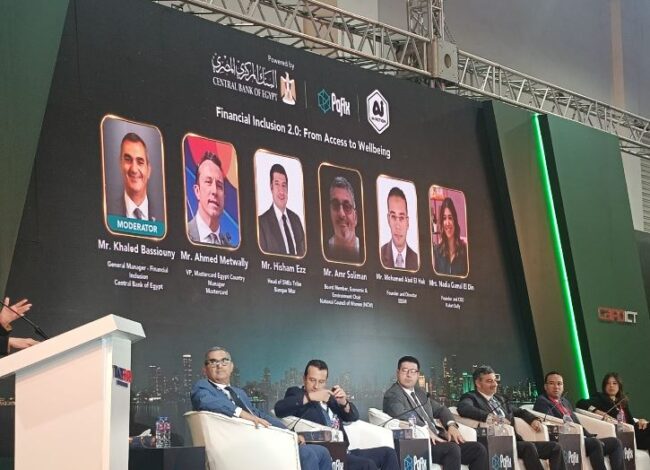
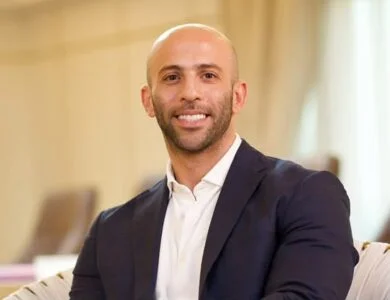
قال أحمد متولي، نائب الرئيس والمدير العام لشركة ماستركارد في مصر، إن الشركة تستهدف عالميًا ربط 500 مليون شركة بالمستهلكين وببعضها البعض بحلول عام 2030، مشيرًا إلى أن مصر من الأسواق التي تركز عليها الشركة خلال الفترة المقبلة، لدعم النمو الاقتصادي وتوسيع الشمول المالي.
وأوضح أن تحقيق هذا التوسع يتطلب توفير حلول أمنية تحمي مختلف الأطراف داخل منظومة الخدمات المالية، بالتوازي مع تطوير تجارب رقمية تتناسب مع احتياجات المستخدمين ومستويات خبرتهم، مؤكدًا أن تخصيص الخدمات لا يقتصر على الأفراد، وإنما يمتد إلى الشركات.
جاء ذلك خلال جلسة «الشمول المالي 2.0: من إتاحة الخدمات المالية إلى الرفاه المالي»، ضمن فعاليات معرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، والتي أدارها خالد بسيوني، مدير عام الشمول المالي بالبنك المركزي المصري.
شخصية رقمية باللهجة المصرية للتوعية بالاحتيال
وكشف متولي عن العمل مع أحد العملاء على تجربة لشخصية رقمية تفاعلية، أو «أفاتار»، تتحدث باللهجة المصرية العامية، ويمكنها تغيير لهجتها وفق المنطقة التي ينتمي إليها المستخدم.
وأوضح أن هذه التقنية يمكن توظيفها في التوعية بأساليب الاحتيال الإلكتروني، من خلال محاكاة مواقف قد يتعرض لها الأفراد، مثل تلقي اتصال يطلب كلمة المرور أو بيانات شخصية، أو رسالة تزعم الفوز بجائزة.
وأضاف أن المحاكاة تتيح للمستخدم التعرف عمليًا على أساليب استدراجه، ثم توضح له في نهاية التجربة كيف كان يمكن أن يقع ضحية للاحتيال، بما يساعد على زيادة وعيه بالمخاطر.
وأكد أن تقديم التوعية بلغة قريبة من المستخدم، إلى جانب أدوات الحماية وتبسيط تجربة الخدمة، يسهم في بناء الثقة وتشجيع الاستخدام المستمر للخدمات المالية الرقمية.
تطبيقات مالية تتغير لحظيًا وفق احتياجات العملاء
وقال متولي إن ماستركارد تعمل مع عدد من شركائها على توظيف الذكاء الاصطناعي لتطوير واجهات تطبيقات مالية تتغير لحظيًا وفق احتياجات المستخدم وخصائصه.
وأوضح أن الذكاء الاصطناعي يتيح تخصيص تجربة الاستخدام بدرجة أكبر من الدقة، بحيث تتناسب الخدمات وطريقة عرضها مع كل عميل.
وأضاف أن هذا التخصيص يمكن أن يعتمد على الموقع الجغرافي والعمر والنوع، مع إتاحة الفرصة للمستخدم لتعديل شكل الواجهة وفق تفضيلاته.
وأشار إلى أهمية مراعاة مستوى الخبرة الرقمية، بحيث تتكيف الخدمة مع المستخدم المبتدئ أو الأكثر خبرة، وتتيح له اختيار ما يناسب احتياجاته.
وأكد أن هذا التوجه يساعد على تيسير استخدام الخدمات لدى فئات مختلفة، من بينها الشباب والنساء، ويدعم استمرارهم في التعامل معها.
الشمول المالي يرتبط باستمرار استخدام الخدمة
وشدد متولي على أن نجاح الشمول المالي لم يعد يتوقف على إتاحة الخدمة أو تجربة العميل لها للمرة الأولى، وإنما يرتبط باستمراره في استخدامها والاستفادة منها.
وأشار إلى أن الثقة تمثل ركيزة أساسية لتحقيق ذلك، مستشهدًا بما عرضه عمرو سليمان، عضو المجلس القومي للمرأة ورئيس لجنة الاقتصاد والبيئة، بشأن حاجة السيدات المشاركات في مجموعات الادخار إلى رؤية حصصهن ومدخراتهن بوضوح داخل التطبيق.
وأضاف أن تأكد المستفيدة من تسجيل أموالها وظهور عدد الأسهم الادخارية التي تمتلكها يساعد على تعزيز اطمئنانها إلى المنظومة الرقمية.
كما أشار إلى ما طرحه محمد عبد الحق، مؤسس ومدير «EBSM»، بشأن عدم معرفة بعض الشباب كيفية بدء التعامل مع الخدمات المالية، مؤكدًا أهمية توفير تجربة واضحة تساعدهم على فهم الخدمة واستخدامها.
وأوضح أن استمرار العميل يتطلب الجمع بين سهولة الاستخدام ووضوح البيانات والثقة في مقدم الخدمة، سواء كان بنكًا أو شركة تكنولوجيا مالية.
الذكاء الاصطناعي يدعم أمن المعاملات ومواجهة الاحتيال
وأكد متولي أن الأمن والثقة عنصران أساسيان في شبكة ماستركارد، وأن الشركة تركز على توفير أدوات الحماية واكتشاف محاولات الاحتيال، لتعزيز اطمئنان الأطراف المشاركة في منظومة المدفوعات.
وأوضح أن استخدام الذكاء الاصطناعي في الخدمات المالية يسير في مسارين متكاملين؛ يتعلق الأول بتعزيز الثقة في الأنظمة والمعاملات، بينما يركز الثاني على تخصيص تجربة المستخدم.
وأضاف أن المسار الأول يساعد على تقييم المعاملات ورصد المخاطر المحتملة ومحاولات الاحتيال، بالتوازي مع دعم مرور المعاملات السليمة وتقليل تعطلها.
وشدد على أن التكنولوجيا تمثل وسيلة لتمكين المستخدمين وتوسيع استفادتهم من الخدمات المالية، عندما تُوظف لحماية تعاملاتهم وتلبية احتياجاتهم.
أدوات إدارة المصروفات تساعد الشباب على التخطيط
وقال متولي إن ثقة العميل في البنك أو مقدم الخدمة ترتبط كذلك بقدرته على الاطلاع بوضوح على معاملاته، ومعرفة أوجه إنفاقه ومتابعة استخدام أمواله.
وأشار إلى أهمية أدوات إدارة الشؤون المالية الشخصية، التي تصنف المصروفات وتوضح المبالغ المنفقة على المشتريات والمواصلات وغيرها من البنود.
وأشاد، في هذا السياق، بتجربة بنك مصر في تقديم أدوات تساعد العملاء على متابعة مصروفاتهم وفهم توزيعها.
وأوضح أن هذه الخدمات تستجيب لحاجة الشباب إلى إعداد ميزانية والتخطيط المالي، إذ تمنحهم صورة أوضح عن إنفاقهم وتساعدهم على تنظيم مواردهم.
وأضاف أن ماستركارد تعمل مع شركائها في هذا المجال، ضمن جهود تطوير خدمات تعزز الاستفادة الفعلية والمستمرة من الأدوات المالية الرقمية.
وأكد أن تكامل الحماية الأمنية والتوعية نوإدارة المصروفات وتخصيص تجربة المستخدم يدعم الانتقال من مجرد إتاحة الخدمات المالية إلى استخدامها بصورة منتظمة تحقق منفعة للأفراد والشركات.
مواضيع متعلقة
- بمعرض «Cairo ICT 2026».. خبراء يناقشون صراع الاختراق والحماية في زمن الذكاء الاصطناعي
- أرباح «إم إن تي حالًا» ترتفع 109.5% في الربع الثالث مقارنة بالربع الثاني من 2026
- وكيل محافظ البنك المركزي يستعرض الإصدار الثاني لإطار الأمن السيبراني لمواجهة تهديدات الذكاء الاصطناعي
- إس تي إم للاستثمار تعلن بيع كامل المرحلة الأولى من “نايا” بقيمة 16 مليار جنيه خلال أسبوعين وتفتح باب الحجز بالمرحلة الثانية