“إرادة” تمول 100 ألف عميل بـ5 مليارات جنيه.. عمرو أبو العزم يكشف خطط النمو
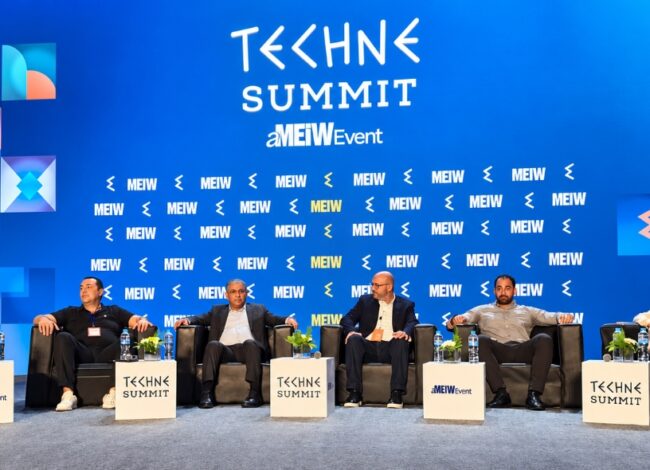
قال عمرو أبو العزم، الشريك المؤسس والرئيس التنفيذي لشركة «إرادة»، إن الشركة تخدم حاليًا نحو 100 ألف عميل.
بحجم تمويلات يصل إلى 5 مليارات، موزعة بين التمويل متناهي الصغر وتمويل المشروعات الصغيرة والمتوسطة.
كما لافت إلى أن نحو 75% من قاعدة العملاء تتراوح أعمارهم بين 21 و35 عامًا.
وأضاف أبو العزم أن نسبة كبيرة من العملاء الشباب أصبحت أكثر التزامًا بإمساك الدفاتر والشفافية في البيانات والمعاملات الضريبية، مع تزايد الوعي بأهمية العمل بصورة رسمية ومنظمة للوصول إلى مصادر التمويل.
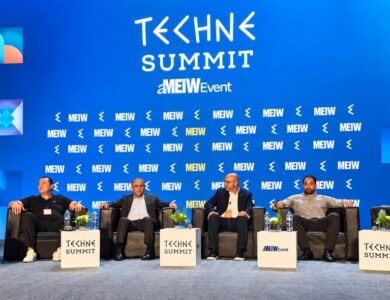
وجاء خلال مشاركته في جلسة «ما وراء الخدمات المصرفية: كيف يعيد ابتكار الشركات الناشئة تشكيل الخدمات المالية»، ضمن فعاليات قمة «تكني ساميت 2026» بالإسكندرية.
حيث أوضح أن هذه التطورات تمثل تحولًا مهمًا في طريقة تفكير أصحاب المشروعات، بالتوازي مع انتشار الحلول الرقمية والتكنولوجيا المالية، التي أصبحت قادرة على تحسين جودة البيانات وإتاحة رؤية أوضح للنشاط الاقتصادي للعميل، بما يرفع فرص حصول المشروعات الصغيرة والمتوسطة على التمويل.
وأكد أن المشكلة الرئيسية التي لا تزال تواجه تمويل المشروعات الصغيرة والمتوسطة تتمثل في وضوح البيانات ودقتها.
كما أشار إلى أن الاعتماد بصورة أكبر على الفاتورة الضريبية.
وتحليل أرقام النشاط، ودراسة التدفقات النقدية من خلال حلول التكنولوجيا المالية يمكن أن يحدث طفرة في السوق.
وأشار إلى أن المفهوم القديم القائم على تعديل المستندات أو إعداد أرقام مختلفة بمساعدة المحاسبين لم يعد هو النموذج السائد.
خاصة بين الأجيال الأصغر سنًا، التي أصبحت أكثر حرصًا على الشفافية والتعامل الضريبي المنظم بهدف التأهل للحصول على التمويلات
التمويلات تقفز من 10 إلى 120 مليار
وقال أبو العزم إن البيئة التشريعية والرقابية الداعمة للتمويل في مصر شهدت تغيرًا جذريًا على مدار العشرين عامًا الماضية.
حيث أوضح أن السوق لم يكن يمتلك في السابق القوانين التي تسمح بإنشاء شركات ومؤسسات تقدم الخدمات المالية للمواطنين وأصحاب المشروعات الصغيرة ومتناهية الصغر والمتوسطة.
سواء بالنماذج التقليدية أو من خلال التكنولوجيا المالية.
وأضاف أن السوق أصبح يمتلك حاليًا تشريعات وأطرًا رقابية أكثر تطورًا، إلى جانب دور الهيئة العامة للرقابة المالية، التي وصفها بأنها رقيب حريص على أداء دوره الرقابي.
وفي الوقت نفسه تعمل على دعم تنوع المنتجات بما يتناسب مع احتياجات السوق والظروف الاقتصادية الكلية، إلى جانب دورها التنموي.
وأوضح أن هناك قدرًا متزايدًا من التكامل بين الأطراف المختلفة داخل المنظومة التمويلية، مشيرًا إلى أن قطاع تمويل المشروعات الصغيرة ومتناهية الصغر والمتوسطة لم يكن ليستطيع الانتقال من نطاق يتراوح بين 100 ألف و200 ألف عميل إلى مليوني عميل و4 ملايين فرد سنويًا دون وجود قرارات تنظيمية أتاحت تمويل هذه المشروعات من خلال الشركات والمؤسسات التمويلية.
وأشار إلى قرار البنك المركزي الذي ألزم البنوك في البداية بنسبة 20% لتمويل هذه الشريحة، قبل أن ترتفع النسبة لاحقًا إلى 25%.
وهو ما دفع البنوك إلى زيادة التعاون مع شركات التمويل بهدف الوصول إلى شرائح جديدة من العملاء.
كما أضاف أن البنوك تسعى بطبيعتها إلى تحقيق الربحية، وفي الوقت نفسه كان الوصول إلى هذه الفئات من العملاء يتطلب تكلفة تشغيلية مرتفعة، خاصة قبل انتشار التكنولوجيا المالية كأداة لخفض التكلفة.
ما دفعها إلى التعاون بصورة أوسع مع شركات التمويل المتخصصة.
وقال أبو العزم إن الطفرة التي شهدها القطاع، والتي رفعت حجم التمويلات من 10 مليارات إلى 120 مليار.
واتسعت معها قاعدة المستفيدين من نحو 200 ألف عميل إلى 4 ملايين فرد ومليوني عميل.
لم تكن لتحدث دون القرارات التنظيمية والتعاون بين البنوك والهيئة العامة للرقابة المالية وشركات التمويل.
وأكد أن دور الرقابة المالية لم يتوقف عند السماح للشركات بالحصول على التمويلات.
وإنما امتد إلى دعم استخدام أدوات التمويل غير التقليدية، ومن بينها حوالة الحق والتوريق والصكوك والصناديق.
وهي أدوات وصفها بأنها شديدة الأهمية في توفير السيولة للمؤسسات التمويلية.
وأوضح أن وضع السوق أصبح جيدًا بالنسبة لأصحاب المشروعات الراغبين في الحصول على التمويل.
وكذلك بالنسبة لمؤسسات التمويل التي تبحث عن مصادر لتمويل محافظها.
لكنه أشار في الوقت نفسه إلى ارتفاع مخاطر السوق، وزيادة عدد مقدمي الخدمات.
واشتداد المنافسة، إلى جانب أن العثور على العميل الجيد أصبح أكثر صعوبة، معتبرًا أن هذه التطورات طبيعية في مسار نمو أي سوق وتطوره.
وأكد أبو العزم أن السوق لا يزال يتمتع بفرص نمو واسعة، أو ما وصفه بأنه «Blue Ocean».
حيث أوضح أن التكنولوجيا المالية ستلعب دورًا أكبر في مساعدة المؤسسات على الوصول إلى العملاء بصورة أفضل وأسرع وبتكلفة أقل، مع تصميم منتجات أكثر ملاءمة لاحتياجات كل عميل.
شراكات التكنولوجيا تغير نموذج التمويل
واستعرض أبو العزم ثلاث تجارب مر بها خلال مسيرته في سوق التمويل.
بدءًا من تجربة شركة «تنمية» في فترة لم يكن السوق يمتلك خلالها قانونًا منظمًا بالشكل الحالي، قبل تطبيق التشريعات الجديدة، ثم بيع الشركة لاحقًا إلى بنك استثمار.
وأضاف أن تجربته الثانية تمثلت في شركة «تمويلي»، التي انطلقت في ظل وجود قانون ومؤسسات تنظيمية أكثر وضوحًا.
واستطاعت الشركة النمو والتوسع، مشيرًا إلى اقتراب تنفيذ عملية تخارج جديدة.
وتابع أن تجربة «إرادة» تمثل بالنسبة إليه نموذجًا قريبًا من رؤيته الشخصية.
لأن الفكرة الأساسية تقوم على كيفية تشغيل المنظومة المتكاملة لصالح العميل.
وأوضح أن نموذج «إرادة» يقوم على الاستفادة من منظومة تجمع بين قطاع الخدمات المالية والتحول الرقمي، وشريك قوي هو «إي آند».
بما يمتلكه من تكنولوجيا وقاعدة واسعة من العملاء، سواء في قطاع المشروعات أو قطاع الأفراد، إلى جانب الخبرات التمويلية والإدارية المتخصصة.
وقال إن هذا التكامل يسمح للشركة بابتكار تمويلات ومنتجات مختلفة، اعتمادًا على فريق من الكفاءات والخبرات الشابة.
وأشار أبو العزم إلى أن القيمة المضافة من التعاون مع شركات الاتصالات لا تقتصر على التكنولوجيا وحدها.
كما أشار إلى أن مؤسسات التمويل في السابق لم تكن تعمل بالقدر الكافي وفق مفهوم وضع العميل في مركز عملية تصميم المنتجات.
وأضاف أن النموذج القديم كان يبدأ من وجود عميل يحتاج إلى تمويل .
ثم تتولى المؤسسة دراسة الطلب ومحاولة توفير التمويل المناسب له وفقًا للقواعد والقوانين.
لكن دون أن يعني ذلك أن المنتج نفسه جرى تصميمه انطلاقًا من احتياجات العميل.
وأكد أن التعاون مع مؤسسات الاتصالات، وتحديدًا «إي آند مصر»، ساعد على إحداث تناغم في ثقافة العمل وتغيير طريقة التفكير، بحيث أصبح السؤال الأساسي هو كيفية تصميم منتج مناسب للعميل ويشجعه على الاستمرار في التعامل مع المؤسسة.
وأضاف أن هذا النموذج يسمح بتوفير أكثر من منتج للعميل نفسه.
بما في ذلك تمويل الأصول، وتمويل رأس المال العامل، إلى جانب ابتكار صيغ تمويل سريعة تلائم الاحتياجات المختلفة للمشروعات.
وأوضح أن «إرادة» تطمح إلى زيادة الاعتماد على المنتجات المرتبطة بالتكنولوجيا المالية والتأمين ومنظومة «إي آند»، ضمن بيئة متكاملة للتكنولوجيا المالية.
وأشار إلى أن الشركة تعتمد أيضًا على التمويل غير التقليدي بالتعاون مع عدد من الشركاء، موضحًا أن «إرادة» لديها 12 شريكًا.
وأن نحو نصف المحفظة يتم بالتعاون مع شركاء يمتلكون قواعد بيانات وقاعدة من العملاء المؤهلين للحصول على التمويل.
وقال إن هذا النموذج يعكس التغيير النوعي الذي حدث في السوق.
والذي أصبح قائمًا بصورة متزايدة على المنظومات المتكاملة والشراكات بين جهات مختلفة بدلًا من عمل كل مؤسسة بشكل منفرد.
وأضاف أن القطاع الخاص يطمح دائمًا إلى التحرك بسرعة أكبر، في الوقت الذي تقدم فيه الهيئة العامة للرقابة المالية دعمًا لتطوير صيغ ومنتجات جديدة.
وأكد أن مؤسسات التمويل لا تزال في مرحلة نمو، وهو ما يجعل الحاجة إلى تسريع تطوير المنتجات والأطر التنظيمية والاستفادة من التكنولوجيا أكثر أهمية خلال المرحلة المقبلة.
السوق يستوعب المزيد من شركات التكنولوجيا المالية
وتطرق أبو العزم إلى تجربة المنصات الرقمية القائمة على نموذج الجمعيات، موضحًا أن ما يحدث حاليًا مع رواد الأعمال والشركات العاملة في هذا المجال يشبه إلى حد كبير المراحل الأولى التي مرت بها شركات التمويل غير المصرفي.
وأشار إلى الفترة التي كان يعمل فيها داخل سوق لا يضم سوى شركتين.
قبل أن يرتفع العدد تدريجيًا إلى 18 شركة ثم إلى 24 شركة تعمل في تمويل المشروعات الصغيرة ومتناهية الصغر، مع وجود بعض المناطق غير الواضحة تنظيميًا خلال مراحل تطور السوق.
وأضاف أن الشركات الحالية التي تحاول تطوير نموذج الجمعية الرقمية والمنتجات المالية غير التقليدية تمر بمرحلة تشبه البدايات الأولى لسوق التمويل.
عندما كانت المؤسسات تحاول ابتكار منتجات جديدة في ظل عدم اكتمال التشريعات.
وأكد أهمية استمرار التعاون وتبادل الأفكار بين الشركات الجديدة والمؤسسات القائمة.
مع العمل بجانب الجهات الرقابية والمؤسسات المالية والاستفادة من الخبرات المتراكمة في السوق.
وقال أبو العزم إن مستقبل القطاع يحمل فرصًا كبيرة، وإنه يرى وجود تناغم إلى جانب منافسة شريفة بين الشركات.
حيث أكد أن السوق لا يزال «Blue Ocean» وقادر على استيعاب عدد كبير من المنتجات الجديدة.
وأضاف أن وجود شركتين أو ثلاث أو أربع شركات في السوق لا يعني تشبع القطاع.
وإنما لا تزال هناك مساحة لمزيد من الشركات والمنتجات.
وأشار إلى أن الحوار بين المؤسسات القائمة والشركات الناشئة أصبح أكثر نشاطًا.
كما أوضح، أنه ناقش بالفعل مع عدد من رواد الأعمال قبل الجلسة إمكانية التعاون والتفكير المشترك في منتجات وأفكار جديدة، إلى جانب تطوير آليات الدفع واكتشاف احتياجات العملاء.
وأكد أن هذه الحالة من التعاون والنقاش بين اللاعبين المختلفين تعد من الظواهر الإيجابية والنشطة في السوق خلال المرحلة الحالية.
بيانات المشروعات مفتاح طفرة التمويل
وتحدث أبو العزم عن المقارنة بين نمو التكنولوجيا المالية وما حدث مع تطبيق «إنستاباي»، معتبرًا أن «إنستاباي» ليس المثال الأقرب الذي يمكن القياس عليه عند الحديث عن نمو شركات تمويل المشروعات.
وأوضح أن هناك «إنستاباي» واحدًا فقط، ولا توجد منافسة بين عدة كيانات تقدم النموذج نفسه، إذ توجد جهة واحدة تقوم بتجميع وتنفيذ المعاملات داخل هذه المنظومة.
وأكد في الوقت نفسه أن «إنستاباي» أحدث طفرة كبيرة في حياة المستخدمين، سواء على المستوى الشخصي أو المهني أو بالنسبة للتجار والأفراد، متوقعًا امتداد أثره أيضًا إلى المنظومة الضريبية.
وأشار إلى تصريحات تحدثت عن وصول قيمة المعاملات إلى نحو 4 تريليونات جنيه.
حيث أوضح، أن احتساب هذه القيمة بجانب عدد المعاملات وتعريفة تنفيذها يمكن أن ينتج عنه رقم كبير من حيث الإيرادات والربحية.
وقال إن وجود كيان واحد يقدم هذه الخدمة يجعل من الطبيعي أن يظهر نموه في صورة منحنى صعود سريع أو ما يعرف بـ«Hockey Stick».
وأضاف أن منحنى النمو السريع في سوق تمويل المشروعات الصغيرة والمتوسطة يجب أن يأتي من خلال عدد من القطاعات المختلفة وليس من خلال نموذج واحد فقط.
وأكد أن التحدي الأساسي أمام المشروعات الصغيرة والمتوسطة لا يزال مرتبطًا بمدى وضوح البيانات ودقتها.
وأشار إلى أن بعض التجارب المرتبطة بالفاتورة الضريبية، وتحليل النشاط من خلال الأرقام، ودراسة التدفقات النقدية بالاعتماد على حلول التكنولوجيا المالية.
يمكن أن تحدث تغيرًا كبيرًا في السوق وتجعل عددًا أكبر من المشروعات مؤهلًا للحصول على التمويل.
وأوضح أن انتشار الحلول الرقمية بدأ يغير طريقة تفكير أصحاب المشروعات.
خاصة الشباب، مع تراجع الممارسات القديمة القائمة على تعديل الأوراق أو إعداد حسابات وأرقام مختلفة لإظهار النشاط بصورة لا تعكس الواقع.
وقال أبو العزم إن «إرادة» لديها حاليًا نحو 100 ألف عميل، بحجم تمويلات يصل إلى 5 مليارات، موزعة بين التمويل متناهي الصغر وتمويل المشروعات الصغيرة والمتوسطة.
وأن 75% من هؤلاء العملاء تتراوح أعمارهم بين 21 و35 عامًا.
وأضاف أن عددًا كبيرًا من هؤلاء الشباب يحتفظ بدفاتر وحسابات منتظمة، ويتمتع بمستويات أعلى من الشفافية.
ولديه تعاملات ضريبية، وينطلق من قناعة مفادها أن الالتزام بالقواعد والعمل بصورة سليمة يمثل الطريق للوصول إلى التمويلات.
وأكد أن هذا التحول في عقلية أصحاب المشروعات، بالتوازي مع تطور الحلول الرقمية والتكنولوجيا المالية.
يمثل أحد أهم العوامل التي يمكن أن تدفع قطاع تمويل المشروعات الصغيرة والمتوسطة إلى مرحلة جديدة من النمو خلال الفترة المقبلة.
مواضيع متعلقة
- سمر رفعت: FinYology تؤهل طلاب الجامعات في مصر لتطوير حلول تمويل للشركات الصغيرة
- الرقابة المالية: موافقات مبدئية لـ9 مشروعات في «FRA Sandbox» وارتفاعها إلى 11 قريبًا
- أحمد وادي: Money Fellows تتجاوز 8 ملايين تسجيل وتدير معاملات بعشرات المليارات سنويًا
- الرقابة المالية تكشف خريطة التمويل متناهي الصغر بنهاية يونيو 2026