120 جنيهًا سنويًا للتأمين الإجباري.. هل تحمي وثائق التأمين السيارات الكهربائية في مصر؟
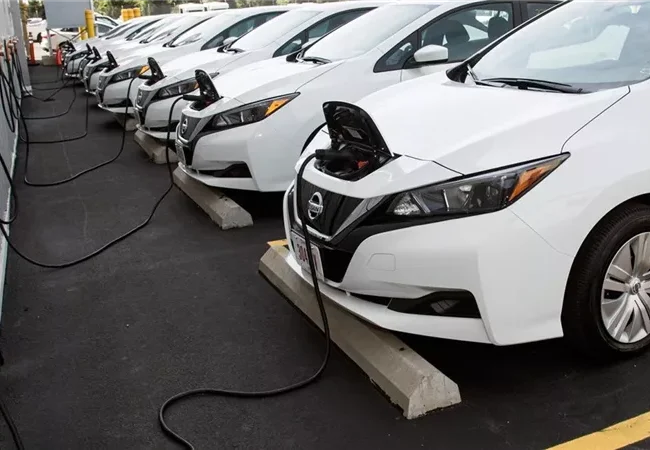
يفتح دخول السيارات الكهربائية مرحلة جديدة في مصر ملفًا اقتصاديًا يتجاوز التصنيع والتجميع إلى الحماية التأمينية.
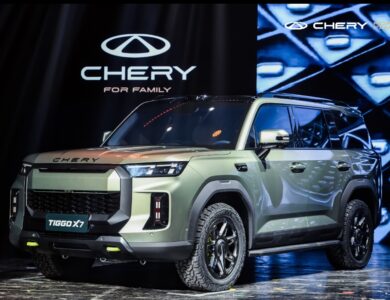
فمع ظهور أول سيارة كهربائية مصرية، تتزايد أهمية توفير تغطيات تتناسب مع طبيعة المركبات الحديثة.
كما دخلت السيارات الكهربائية والهجين منظومة التأمين الإجباري وفق التعريفة المنظمة الصادرة عام 2021.
وحددت التعريفة آنذاك قسطًا سنويًا للسيارات الملاكي الكهربائية يبلغ 120 جنيهًا، بواقع 12 جنيهًا شهريًا.
لكن هذه القيمة التاريخية لا تعبر بالضرورة عن التعريفة السارية حاليًا عند إصدار الوثائق التأمينية الجديدة.
وتعتمد تعريفة المركبات الأخرى على معايير مختلفة، تشمل الحمولة والوزن وعدد المحاور وسعة الركاب.
كما تختلف طريقة احتساب التأمين لسيارات الأجرة والأتوبيسات بحسب عدد الركاب وطبيعة الاستخدام.
البطاريات ترفع تعقيدات التعويضات
ولا تتوقف التحديات أمام شركات التأمين عند إصدار الوثائق، بل تمتد إلى تقدير الأضرار وتكاليف الإصلاح.
فالسيارات الكهربائية تعتمد على بطاريات ومحركات وأنظمة إلكترونية تختلف عن مكونات المركبات التقليدية العاملة بالوقود.
كما يتطلب تقييم البطارية المتضررة خبرات فنية متخصصة لتحديد إمكانية إصلاحها أو ضرورة استبدالها بالكامل.
وتبرز أهمية هذه النقطة مع اختلاف تكاليف البطاريات وقطع الغيار بحسب الطراز والتكنولوجيا المستخدمة في التصنيع.
ويؤثر غياب مراكز الإصلاح المتخصصة وتفاوت توافر قطع الغيار على سرعة تسوية المطالبات التأمينية.
كما تحتاج شركات التأمين إلى تطوير نماذج التسعير لتتناسب مع طبيعة الأخطار والتكاليف المرتبطة بالمركبات الكهربائية.
التدريب يحدد جاهزية السوق
ويصبح تأهيل الخبراء والمعاينين ضرورة أساسية مع اختلاف طرق فحص البطاريات والأنظمة الإلكترونية الحديثة.
كما تتطلب عمليات الاكتتاب تحديدًا دقيقًا للمخاطر قبل إصدار وثائق التأمين التكميلي وتحديد الأقساط المناسبة.
وقد شهد قطاع التأمين برامج تدريبية للتعريف بمكونات السيارات الكهربائية والهجين وأساليب تقدير الأضرار والتعويضات.
وتحظى القضية باهتمام اللجنة العامة لتأمينات السيارات بالاتحاد المصري للتأمين، في إطار الاستعداد للتحولات الصناعية.
توطين الصناعة يوسع مسؤولية شركات التأمين
ولا يرتبط نجاح السيارة الكهربائية المحلية بقدرة المصانع على الإنتاج وحدها، بل بتكامل الخدمات المحيطة.
فكلما اتسعت قاعدة المركبات الكهربائية، ازدادت الحاجة إلى وثائق تأمينية متخصصة وخبرات إصلاح ومراكز صيانة.
كما يصبح توفير قطع الغيار والبيانات الفنية عاملًا مهمًا لتحديد قيمة التعويضات وتقليل مخاطر التسعير.
وتتطلب المرحلة المقبلة تنسيقًا بين شركات التأمين والمصنعين ومراكز الخدمة لتطوير منظومة حماية متكاملة.
وبذلك يتحول التأمين من إجراء مرتبط بالترخيص إلى عنصر مؤثر في ثقة المستهلك وانتشار الصناعة.
مواضيع متعلقة
- 2270 جنيهًا وفرًا شهريًا.. هل يستحق تحويل سيارتك للعمل بالغاز الطبيعي؟
- موديلات 2027 تهيمن على تراخيص الملاكي في مصر.. 19.8 ألف سيارة خلال أكتوبر
- شنايدر إلكتريك تجمع جهاز لترشيد طاقة محطات المياه في بدر
- سرقة البيانات الشخصية من الهاتف عبر الشاحن .. تفاصيل