«سهولة» تكشف معايير جديدة لتقييم طالبي التمويل
تستعين شركة سهولة للتمويل الاستهلاكي ببيانات انتظام سداد فواتير الكهرباء وملكية أرقام الهواتف المحمولة، إلى جانب مدة عمل العملاء، لتقييم جدارتهم الائتمانية وتحديد قدرتهم على الحصول على
التمويل.
حيث كشف أحمد الشنواني، الرئيس التنفيذي لشركة سهولة، أن الشركة تتوسع في استخدام البيانات البديلة وتحليل سلوك العملاء.
بهدف تطوير آليات التقييم الائتماني، والوصول إلى شرائح جديدة من المستهلكين، وتحسين قرارات منح التمويل، والحد من مخاطر الإقراض.
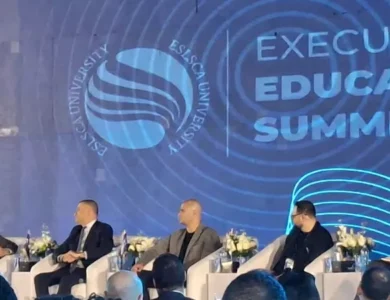
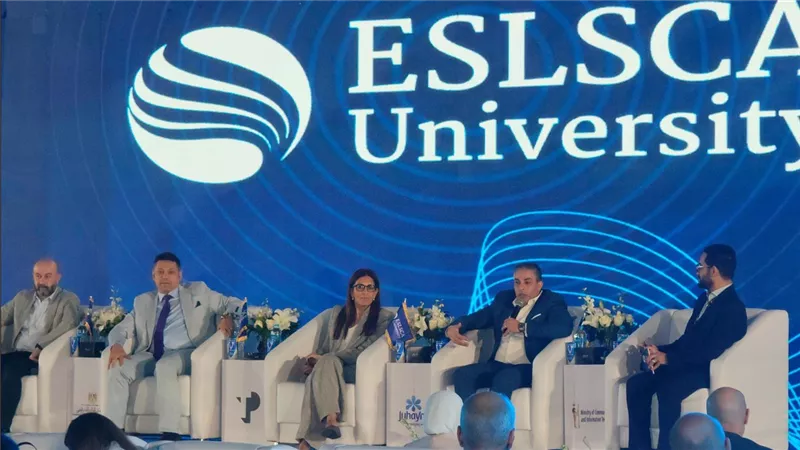
وقال الشنواني، خلال مشاركته في فعاليات قمة التعليم التنفيذي 2026، التي تنظمها جامعة إسلسكا بالقاهرة، إن إتاحة التمويل والوصول إلى شرائح أوسع من العملاء يعتمدان بصورة أساسية على
البيانات.
كما أوضح أن نماذج الإقراض التقليدية، القائمة على المستندات والتحقق من المعلومات، تشهد تغيرًا تدريجيًا.
خاصة مع طبيعة التمويلات ذات القيم الصغيرة ومحدودية قيمة التمويل الممنوح.
سهولة توسع مصادر البيانات الائتمانية
حيث أوضح الشنواني أن شركة سهولة تعتمد على مجموعة متنوعة من مصادر البيانات لتقييم العملاء، من بينها المعلومات التي توفرها الشركة المصرية للاستعلام الائتماني «آي سكور».
كما تستعين الشركة بقنوات أخرى للبيانات البديلة، بما يساعدها على تكوين صورة أكثر شمولًا عن العملاء وتقييم قدرتهم على الحصول على التمويل.
وأضاف أن عملية التقييم لا تقتصر على التاريخ الائتماني التقليدي للعميل أو مدى التزامه بسداد الأقساط.
بل تشمل مؤشرات إضافية، منها مدة عمل العميل، وملكية رقم الهاتف المحمول المسجل باسمه، ومدى انتظامه في سداد فواتير الخدمات الأساسية، ومن بينها الكهرباء.
غياب السجل الائتماني لا يمنع تقييم العملاء
كما أشار الشنواني إلى أن الاستفادة من البيانات البديلة تتيح للشركة تقييم عملاء لا يمتلكون سجلًا ائتمانيًا تقليديًا.
وأكد أن غياب هذا السجل لا يمثل وحده سببًا كافيًا لاستبعاد العميل من الحصول على التمويل.
وأوضح أن الاعتماد على مصادر متعددة للبيانات يساعد سهولة على توسيع قاعدة العملاء المستهدفين، والوصول إليهم في التوقيت الذي يحتاجون فيه إلى التمويل.
تحسين قرارات التمويل وخفض المخاطر
حيث أكد الرئيس التنفيذي لشركة سهولة أن تنوع مصادر البيانات يسهم في تحسين عملية اختيار العملاء، ورفع كفاءة قرارات التقييم الائتماني.
كما يساعد على تقليل المخاطر المرتبطة بعمليات التمويل، من خلال تكوين صورة أكثر شمولًا عن العملاء وقدرتهم على الوفاء بالتزاماتهم.
وأضاف أن تطوير آليات التقييم والاختيار يعزز قدرة الشركة على التوسع بصورة أكثر ربحية، مع تحسين كفاءة قرارات منح التمويل والحد من المخاطر المرتبطة بالإقراض.
شراكة سهولة وميتلايف للتأمين
وفي سياق متصل، تناول الشنواني شراكة شركة سهولة مع «ميتلايف» للتأمين، موضحًا أنها تأتي في إطار المتطلبات التي حددتها الهيئة العامة للرقابة المالية.
وأشار إلى أن الشراكة تستهدف توفير تغطية تأمينية للعملاء في حالات الوفاة أو العجز الكلي.
بما يسهم في تخفيف الأعباء المالية عن العملاء وأسرهم.
وأوضح أن هذه التغطية تعالج أحد المخاوف المرتبطة بالحصول على التمويل.
والمتمثل في احتمالية تعرض العميل لظروف صحية أو حوادث تحول دون قدرته على سداد التزاماته.
وأضاف أن مثل هذه الحالات قد تثير مخاوف بشأن انتقال الأعباء المالية المرتبطة بالمديونية إلى أفراد أسرة العميل.
تخفيف أعباء المديونية عن العملاء
أكد الشنواني أن التعاون مع ميتلايف يستهدف توفير قدر أكبر من الطمأنينة للعملاء عند الحصول على التمويل.
كما يساعد على تخفيف الأعباء المالية المترتبة على المديونية في الحالات المشمولة بالتغطية التأمينية، سواء في حالة الوفاة أو العجز الكلي.
وأعرب عن اعتزاز شركة سهولة بالتعاون مع ميتلايف، معتبرًا أن هذه الشراكة تمثل خطوة مهمة ضمن خطط التعاون في مجالات متعددة خلال الفترة المقبلة.
وأشار إلى أن الشراكة تسهم في تطوير قطاع التمويل غير المصرفي، وتعزيز ثقة المستهلكين في خدمات التمويل.