في أولى جلسات pafix 2026.. الذكاء الاصطناعي يعيد تشكيل القطاع المصرفي في مصر والبنك المركزي يوظفه لاستهداف التضخم
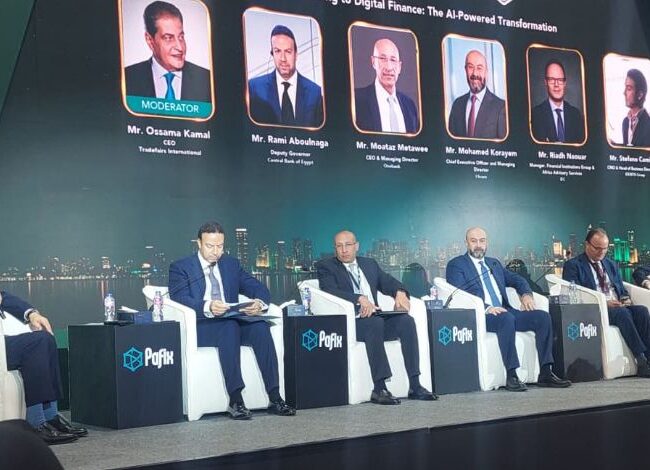
قال رامي أبو النجا، نائب محافظ البنك المركزي المصري، إن البنك بدأ دمج علوم البيانات والذكاء الاصطناعي في أعماله لتحليل المؤشرات الاقتصادية واستشراف تطورات التضخم وتحسين اتخاذ القرار، فيما كشف محمد كُريّم، الرئيس التنفيذي والعضو المنتدب للشركة المصرية للاستعلام الائتماني «آي سكور»، عن تطوير نموذج جديد للتقييم الائتماني يستهدف توسيع نطاق الأفراد الذين يمكن تقييمهم وإتاحة فرص أكبر للحصول على التمويل.
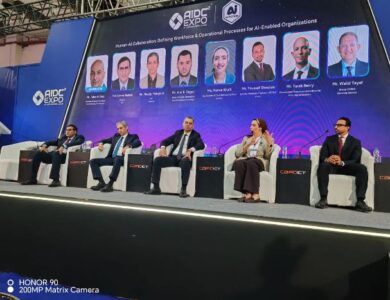
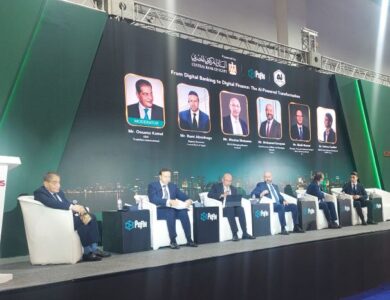
جاء ذلك خلال جلسة «من الخدمات المصرفية الرقمية إلى التمويل الرقمي: التحول المدعوم بالذكاء الاصطناعي»، وهي الأولى ضمن فعاليات مؤتمر «بافيكس pafix 2026» بمعرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، وأدار الجلسة أسامة كمال، الرئيس التنفيذي لشركة «تريد فيرز إنترناشيونال».
وشارك في الجلسة معتز متولي، الرئيس التنفيذي والعضو المنتدب لبنك «وان بنك — Onebank»، ورياض نوار، مدير مجموعة المؤسسات المالية والخدمات الاستشارية لأفريقيا بمؤسسة التمويل الدولية «IFC»، وستيفانو كاميليري، الرئيس التنفيذي للتسويق ورئيس تطوير الأعمال بمجموعة «إيدنتس — IDENTIS».
أبو النجا: مؤشرات بديلة لتحسين قراءة الاقتصاد والتضخم
وأوضح أبو النجا أن استهداف التضخم يتطلب قراءة دقيقة للمشهد الاقتصادي وتحليل البيانات المتاحة، مشيرًا إلى أن بعض البيانات تستغرق وقتًا لجمعها وإتاحتها، وهو ما يعزز أهمية الاستفادة من التكنولوجيا وعلوم البيانات والذكاء الاصطناعي في تسريع التحليل واستشراف التطورات.
وأضاف أن البنك المركزي بدأ استخدام تحليلات ومؤشرات بديلة للحصول على قراءة أكثر واقعية للمشهد الاقتصادي، بما يساعد على اتخاذ قرارات أفضل وفي الوقت المناسب.
وأكد أن الاستفادة من هذه الأدوات تتجاوز توفير الموارد المالية واللوجستية إلى تحسين استغلال القدرات البشرية، وتمكين متخذي القرار من التعامل مع البيانات والتطورات المتسارعة بكفاءة أكبر.
الاستقرار النقدي والمالي أساس توظيف التكنولوجيا
وقال نائب محافظ البنك المركزي إن الثورة التكنولوجية تمثل فرصة لدعم أهداف البنك، وفي مقدمتها الاستقرار النقدي والمالي، موضحًا أن تحقيق معدلات تضخم منخفضة على المدى المتوسط، والحفاظ على استقرار القطاع المصرفي، يدعمان إتاحة خدمات مالية تساعد المواطنين على تحسين حياتهم.
وشدد على أهمية الموازنة بين الفرص والمخاطر؛ إذ إن التعامل مع التكنولوجيا باعتبارها تحديًا فقط يحرم المؤسسات من فرصها، بينما تجاهل المخاطر المصاحبة لها قد يؤثر في تحقيق المستهدفات.
وأشار إلى أن قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 تضمن أحكامًا لتنظيم المدفوعات والتكنولوجيا، بالتوازي مع تطوير أساليب العمل داخل البنك وبناء القدرات المؤسسية لمواكبة التحول.
خدمات أفضل بتكلفة أقل والاستثمار في الكوادر
وأكد أبو النجا أن الهدف النهائي من توظيف الذكاء الاصطناعي هو تقديم خدمات مالية أفضل للمواطن المصري، وتوسيع الخيارات المتاحة أمامه وخفض تكلفتها، ومساعدته على اتخاذ قرارات مالية والاستفادة من فرص التمويل بما يحسن أوضاعه الاجتماعية والاقتصادية.
وأوضح أن البنك يعمل على تعزيز مقومات استخدام الذكاء الاصطناعي داخل البنك المركزي وعلى مستوى القطاع المصرفي والخدمات المقدمة للمواطنين.
وأضاف أن تحقيق الاستفادة يتطلب أطرًا تنظيمية ورقابية محدثة وواضحة، وبيانات عالية الجودة، وبنية تحتية مناسبة، إلى جانب الاستثمار في الكوادر البشرية القادرة على التعامل مع الأنظمة والنماذج المتطورة.
وشدد على أن الاستثمار في البنية التحتية وحده لا يضمن الاستفادة القصوى دون تأهيل العاملين وتطوير مهاراتهم.
«وان بنك»: خدمات رقمية لمختلف الفئات العمرية
من جانبه، قال معتز متولي، الرئيس التنفيذي والعضو المنتدب لبنك «وان بنك»، إن البنك يستهدف مختلف الفئات العمرية من مستخدمي الهواتف الذكية، مؤكدًا أن الخدمات المصرفية الرقمية لا تقتصر على الشباب.
وأوضح أن القدرة على استخدام تطبيقات الهاتف تمثل أساسًا يتيح للعميل التعامل مع البنك الرقمي، مشيرًا إلى أن انتشار استخدام منصات التواصل الاجتماعي بين مختلف الأعمار يعكس اتساع القدرة على التعامل مع الخدمات الرقمية.
وأضاف أن البنك يبدأ، مع فتح العميل حسابًا وتنفيذه المعاملات، في تحليل أنماط الاستخدام والسلوك، بما يساعد على تقديم خدمات وعروض تتناسب مع احتياجاته.
تخصيص المنتجات وفق احتياجات العميل المتغيرة
وأكد متولي أن الذكاء الاصطناعي يتيح فهم احتياجات العملاء والتنبؤ بها بصورة أكثر دقة، موضحًا أن الاحتياجات تختلف بين العملاء، كما تتغير لدى العميل نفسه من وقت إلى آخر.
وأشار إلى أن تحليل المعاملات والسلوك الرقمي يساعد على تحديد المنتج المناسب وتوقيت تقديمه، مؤكدًا أن تخصيص التجربة المصرفية يمثل إحدى أهم أولويات البنوك الرقمية.
وأضاف أن القطاع انتقل من الخدمات التقليدية إلى التحول الرقمي، ويدخل مرحلة جديدة يقودها الذكاء الاصطناعي وتتيح تقديم خدمات أكثر ارتباطًا باحتياجات كل عميل.
الرد على 80% إلى 90% من الأسئلة ورصد الاحتيال
واستعرض متولي تطبيقات الذكاء الاصطناعي في مراكز الاتصال، موضحًا أن الأنظمة الصوتية تستطيع التفاعل مع العملاء بصوت يشبه الصوت البشري والإجابة عن نحو 80% إلى 90% من الأسئلة المباشرة والبسيطة.
وأكد أهمية هذه التقنيات في الوقاية من الاحتيال، من خلال مقارنة المعاملات بأنماط العميل المعتادة، ورصد العمليات التي تختلف عن سلوكه أو تتم في توقيت غير مألوف بالنسبة إليه.
وأوضح أن اكتشاف هذه الاختلافات يساعد على الانتباه إلى المعاملات المشتبه بها ودعم حماية العملاء.
«آي سكور» تطور نموذجًا لتوسيع نطاق التقييم الائتماني
بدوره، قال محمد كُريّم، الرئيس التنفيذي والعضو المنتدب للشركة المصرية للاستعلام الائتماني «آي سكور»، إن الشركة تعمل على تطوير نموذج جديد يوسع القدرة على تقييم الأفراد، بما يفتح فرصًا أكبر للحصول على التمويل.
وأوضح أن السوق المصرية تعتمد على التقييم الائتماني المعروف منذ نحو 20 عامًا، مشيرًا إلى أهمية وجود معيار مرجعي يمكن الاستناد إليه عند تطوير النماذج الجديدة.
وأضاف أن توسيع نطاق التقييم يستهدف تجاوز الاقتصار على الأفراد الذين سبق لهم الحصول على ائتمان وأصبح لديهم سجل يوضح سلوكهم في السداد، بما يساعد على فهم أوضاع شرائح أوسع من المتعاملين.
التقييم الائتماني لا يعني تعثر العميل
وأشار كُريّم إلى وجود تصور غير دقيق لدى بعض المواطنين بأن وجود تقييم ائتماني لهم يمثل أمرًا سلبيًا، مؤكدًا أن التقييم يساعد العميل على معرفة موقفه، ويتيح للمؤسسات تكوين صورة أوضح عن سلوكه الائتماني.
وأوضح أن الدرجة المرتفعة تؤثر إيجابيًا في نظرة المؤسسات إلى العميل، وأن مفهوم التقييم يتجاوز رصد تأخر السداد أو الشيكات المرتجعة إلى تقديم مؤشرات تدعم فهم المخاطر واتخاذ القرارات.
وأضاف أن مؤسسات غير مالية تسعى أيضًا إلى الاستفادة من التقييم في بناء نماذج تنبؤية، ما يعكس اتساع استخداماته.
الالتزام بالسداد واختبار النماذج قبل إطلاقها
وأكد كُريّم أن الانتظام في سداد الالتزامات يمثل عنصرًا أساسيًا في تقييم العميل، موضحًا أن الزواج أو زيادة عدد أفراد الأسرة لا يعنيان في حد ذاتهما تراجع الجدارة الائتمانية، ما دام العميل قادرًا على الوفاء بالتزاماته في حدود دخله وظروفه.
وأشار إلى أهمية متابعة سلوك السداد في الالتزامات الحكومية والمالية والبنكية، إلى جانب جودة البيانات وتنقيتها والأطر التشريعية المنظمة لاستخدامها.
وأضاف أن الذكاء الاصطناعي والتعلم الآلي يمثلان عنصرًا أساسيًا في التعامل مع البيانات وبناء النماذج، موضحًا أن اختبار بعض النماذج قد يستغرق عامًا، مع مقارنتها بنماذج قائمة للتأكد من استقرارها قبل طرحها للاستخدام.
«التمويل الدولية»: سلاسل التوريد تتيح الوصول إلى أعداد أكبر من العملاء
وقال رياض نوار، مدير مجموعة المؤسسات المالية والخدمات الاستشارية لأفريقيا بمؤسسة التمويل الدولية، إن توظيف الذكاء الاصطناعي في تحليل بيانات سلاسل التوريد يسمح للمؤسسات المالية بالوصول إلى أعداد أكبر من العملاء وتحسين قرارات تقديم الخدمات.
وضرب مثالًا بشركة كبيرة تتعامل مع عشرة آلاف منشأة، موضحًا أن بيانات المعاملات المتراكمة لديها يمكن أن تساعد على فهم أنشطة تلك المنشآت وتاريخ تعاملاتها.
وأضاف أن هذا النهج يتيح الانتقال من استقطاب العملاء بصورة فردية إلى الوصول إلى أعداد كبيرة منهم، مع تحسين استخدام الخدمات المالية استنادًا إلى البيانات.
سهولة الاستخدام وخفض التكلفة يدعمان الشمول المالي
وأكد نوار أن الانتقال من الفروع إلى القنوات الرقمية ثم الذكاء الاصطناعي يساعد على خفض التكلفة للبنوك والعملاء، ويتيح الوصول إلى الخدمات من أي مكان وعلى مدار الساعة.
وأوضح أن نجاح التحول الرقمي يتطلب خدمة تلبي احتياجًا حقيقيًا لدى العميل وتجربة استخدام سهلة، تتيح سداد الفواتير أو طلب التمويل أو تحويل الأموال بخطوات محدودة.
وأشار إلى أن الخدمات الرقمية تصل إلى مختلف الأعمار، مستشهدًا باستخدام بائعات مسنات في كينيا تطبيقات الهاتف في معاملاتهن اليومية.
وأضاف أن الخدمات الرقمية لعبت دورًا متزايدًا في تحسين الشمول المالي في أفريقيا خلال نحو 13 عامًا، مشيرًا إلى ارتفاع المعدل في مصر من 27% عام 2016 إلى 79% بنهاية يونيو 2026.
توظيف البيانات للانتقال إلى خدمات أفضل
وأشاد نوار بتطور القطاع المالي المصري، مؤكدًا أهمية منظومات المدفوعات اللحظية والبنية التحتية الائتمانية وتنمية المهارات في دعم هذا التطور.
وأوضح أن مصر تمتلك بيانات يمكن البناء عليها لتطوير المدفوعات والبنوك الجديدة وخدمات الأموال عبر المحمول والخدمات المصرفية الرقمية والمفتوحة.
وشدد على أن المرحلة المقبلة ينبغي أن تركز على تحويل البيانات إلى خدمات أفضل وتعزيز الاستخدام الفعلي لها، مع تأهيل الكوادر للاستفادة من الذكاء الاصطناعي.
«إيدنتس»: المعايير المفتوحة تخفض تكلفة الهوية الرقمية
من جهته، قال ستيفانو كاميليري، الرئيس التنفيذي للتسويق ورئيس تطوير الأعمال بمجموعة «إيدنتس»، إن المعايير المفتوحة في منظومات الهوية الرقمية تساعد على خفض تكلفة إطلاق الخدمات الإلكترونية وتسريع إتاحتها.
وحذر من أن المعايير المغلقة قد تربط الجهات المستخدمة بمورد تكنولوجي واحد، وتجعل الانتقال إلى حلول بديلة صعبًا، كما قد تؤدي إلى مشكلات كبيرة في الصيانة بمرور الوقت إذا لم تُدار بصورة مناسبة.
وأوضح أن بعض برامج الهوية الرقمية اعتمدت منذ مراحلها الأولى على معايير تتحكم فيها شركة واحدة، ما فرض قيودًا على الجهات المستخدمة.
التحقق من موثوقية وكلاء الذكاء الاصطناعي
وأكد كاميليري أن التوسع في استخدام الذكاء الاصطناعي يزيد الحاجة إلى حلول هوية آمنة وفعالة من حيث التكلفة، تتجاوز الاستخدامات المرتبطة بالبطاقات البلاستيكية.
وأشار إلى أن تفويض الأعمال إلى وكلاء الذكاء الاصطناعي يطرح تساؤلات بشأن التحقق من موثوقيتهم، والتأكد من تنفيذ المهام بصورة سليمة، بما يعزز أهمية بناء الثقة داخل الخدمات الرقمية.
وضرب مثالًا بجهة حكومية تعمل في الرعاية الصحية وتريد إطلاق برنامج إلكتروني، موضحًا أن المعايير المفتوحة تمثل، وفقًا لرؤية المجموعة، أساسًا لتقديم الخدمة بسرعة وتكلفة مناسبة وبناء الثقة مع مقدم التكنولوجيا.
وأضاف أن المجموعة تستفيد من المعايير الدولية القائمة، مشيرًا إلى المنظمة الدولية للتوحيد القياسي «ISO» واتحاد شبكة الويب العالمية «W3C»، مع اتباع نهج استشاري في التعاون مع الشركاء لتقديم حلول تحد من قيود الأنظمة المغلقة.
مواضيع متعلقة
- ندوة «اقتصاد الإعلام الجديد» بمؤتمر «Cairo ICT 2026».. إسلام عفيفي: الذكاء الاصطناعي لا يصلح رئيس تحرير
- خلال معرض «Cairo ICT 2026».. خبراء:الذكاء الاصطناعي يعيد تشكيل الوظائف ويضع حوكمة المؤسسات أمام تحديات جديدة
- «آي سكور» تستعد لإطلاق تطبيق للاعتراض على بيانات التقارير الائتمانية
- كيف تستعد المؤسسات المالية لمخاطر الذكاء الاصطناعي؟.. مفاجأة من «آي سكور» خلال pafix 2026