مدير فاينانس: الشركات الناشئة مطالبة بالاستعداد للتمويل المصرفي خلال 5 سنوات
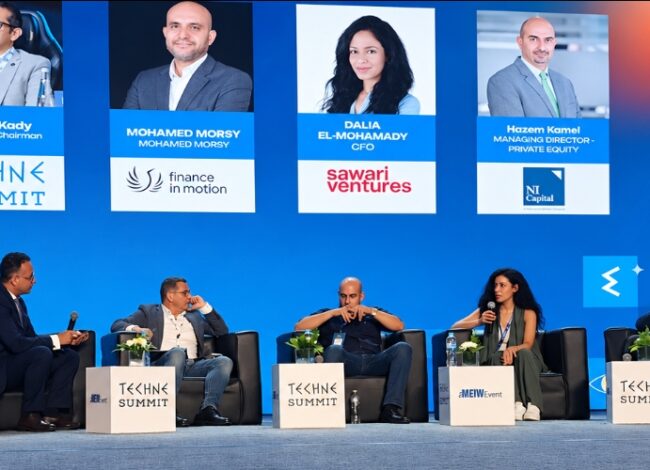
قال محمد مرسي، مدير مصر واليمن في شركة «فاينانس إن موشن» (Finance in Motion)، إن الشركات الناشئة مطالبة، خلال 3 إلى 5 سنوات من تطورها .
ببناء نموذج أعمال مستدام تجاريًا يؤهلها للحصول على التمويل المصرفي والتمويل بالدين.
بدلًا من الاعتماد المستمر على المنح وجولات زيادة رأس المال.
كما أشار إلى إمكانية استخدام آليات ضمان لدعم دخول البنوك إلى هذا النوع من التمويل، مع تحمل البنك ما يصل إلى 50% مثلًا وفقًا لهيكل التمويل المستخدم.
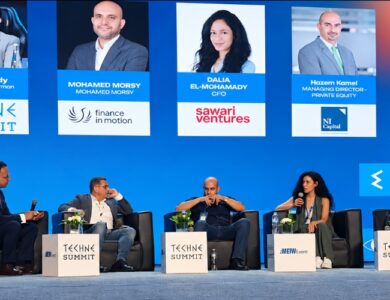
وجاء ذلك خلال جلسة «The Next Funding Frontier – آفاق التمويل الجديدة»، التي قدمتها Startup Factory ضمن فعاليات قمة تكني 2026 بالإسكندرية، وناقشت كيفية تكامل مصادر رأس المال المختلفة، من صناديق الاستثمار ورأس المال الخاص والتمويل التنموي، لدعم منظومة الشركات الناشئة في مصر.
رأس المال متاح.. والتحدي في اختيار نوع التمويل المناسب
وقال مرسي إن مصر لا تعاني فجوة في حجم رأس المال الذي يتم ضخه في السوق.
وإنما تكمن المشكلة في توفير نوع رأس المال المناسب لكل مرحلة من مراحل نمو الشركة.
وأضاف المشكلة لدينا في رأس المال المناسب. ولا يوجد في حد ذاته ما يسمى رأس المال المناسب بصورة مطلقة.
لأن نوع رأس المال يختلف حسب المرحلة التي تمر بها الشركة.
وأوضح أن الشركات في المراحل المبكرة تعتمد عادة على المستثمرين الملائكيين ورأس المال المخاطر.
بينما تحتاج مع تطورها إلى أدوات أخرى تشمل التمويل بالدين التجاري.
وأضاف أن المرحلة السابقة على الوصول إلى الدين التجاري يمكن أن تتضمن أدوات أخرى.
من بينها تمويل العقود والضمانات، والتي يمكن أن تساعد الشركات على الانتقال إلى المراحل التالية من النمو.
وقال إن ليس كل رأس المال الموجود في السوق موجهًا للشركات الناشئة.
كما أشار إلى أن «فاينانس إن موشن» تتلقى طلبات من شركات ناشئة عديدة ترغب في الاقتراض منها.
إلا أن الشركة تعمل عبر منصة لتمويل الشركات بالدين Venture Debt مع الشركات الناشئة التي وصلت بالفعل إلى مرحلة أكثر نضجًا واستقرارًا.
وتابع أن المشكلة تظهر بشكل واضح فيما يعرف بـ«الفجوة الوسطى» أو Missing Middle، عندما تبدأ الشركة الناشئة في التحول إلى مؤسسة، لكنها تواصل العمل بالعقلية التمويلية نفسها التي اعتمدت عليها في مراحلها الأولى.
وأوضح يستمر التفكير في أننا نريد الحصول على منح، أو نريد رأس مال منخفض التكلفة، أو نريد جمع عدة جولات من التمويل مقابل حصص في الملكية.
رغم أن ذلك قد يؤدي إلى تخفيض حصص المساهمين بصورة غير ضرورية.
الشركات الناشئة مطالبة بالاستعداد للتمويل المصرفي مع نمو أعمالها
وقال مرسي إن عددًا من الشركات الناشئة لا يضع منذ المراحل الأولى تصورًا واضحًا لكيفية تمويل نموها بعد مرور 3 أو 4 أو 5 سنوات، ولا يعمل مبكرًا على بناء المقومات التي تؤهلها للتحول إلى كيان مستدام تجاريًا وقادر على الحصول على التمويل المصرفي.
وأضاف أن استمرار الشركة في الاعتماد على رأس المال المساهم به فقط لا يمثل نموذجًا مستدامًا للنمو، موضحًا أن التوسع في مراحل لاحقة يتطلب الاستفادة من أدوات التمويل بالدين إلى جانب التمويل عبر حقوق الملكية.
وأشار إلى أن استعداد الشركة للحصول على التمويل المصرفي يتطلب بناء قاعدة مالية ومؤسسية قوية، تشمل قوائم مالية مراجعة، وحسابات إدارية منتظمة، وأطرًا واضحة للحوكمة المؤسسية، إلى جانب أنظمة فعالة لإدارة المخاطر.
وأوضح أن بعض الشركات تتأخر في استيفاء هذه المتطلبات، ثم تواجه صعوبة عند التقدم للحصول على تمويل مصرفي، لافتًا إلى أن البنوك لا تتعامل مع مخاطر الأعمال بالطريقة نفسها التي يتعامل بها مستثمرو رأس المال المخاطر.
وأكد أن الدور الأساسي للبنوك يتمثل في الحفاظ على أموال المودعين وإدارة المخاطر ضمن مستويات محسوبة، وهو ما يفسر اشتراطها معايير مالية ومؤسسية أكثر صرامة قبل منح التمويل.
وضرب مرسي مثالًا لتوضيح طبيعة عمل البنوك، قائلًا إن البنك «يشبه شخصًا يقرضك مظلته عندما يكون الجو مشمسًا، ثم يطلبها منك عندما يبدأ المطر»، في إشارة إلى حرص المؤسسات المصرفية على تقليل المخاطر والحفاظ على جودة محافظها التمويلية.
التمويل بالدين يدعم تخارج المستثمرين
وقال مرسي إن المسؤولية لا تقع على الشركات الناشئة فقط، وإنما تمتد أيضًا إلى المستثمرين، سواء كانوا من صناديق رأس المال المخاطر أو غيرها من الجهات الاستثمارية.
وأضاف أن المستثمر يجب أن يفكر منذ دخوله الشركة في كيفية تنفيذ التخارج مستقبلًا.
وتابع أن الشركة أو المؤسسة، إذا لم تتمكن من الوصول إلى التمويل المصرفي أو التمويل بالدين، فقد لا تستطيع النمو والوصول إلى الحجم الذي يسمح لصناديق رأس المال المخاطر أو المستثمرين بتنفيذ التخارج من استثماراتهم.
وأوضح أن الاستعداد لذلك يجب أن يبدأ مبكرًا، مضيفًا أنه بعد تطوير الشركة الحد الأدنى من المنتج القابل للتطبيق «MVP»، والانتهاء من مرحلة الفكرة وإثبات جدواها، ثم دخول صندوق رأس مال مخاطر، يجب الاستعداد منذ تلك اللحظة للمرحلة التالية أو لجولة التمويل التالية.
وقال إن المستثمر، عندما يكون ممثلًا في مجلس إدارة الشركة، يجب أن يعمل على ضمان أن تتحول المؤسسة إلى شركة قابلة للحصول على التمويل المصرفي.
وأضاف أن ذلك يعني استيفاء المعايير التي تطلبها البنوك المحلية.
لكنه أكد في الوقت نفسه أن هذا لا يعني أن البنوك المحلية «تفعل كل شيء بالشكل الصحيح»، مشددًا على ضرورة تغيير عقلية البنوك أيضًا تجاه الشركات الناشئة.
وأوضح أن البنوك تحتاج إلى تخصيص مساحة أكبر لتمويل هذا النوع من الشركات، لكن التمويل لا يشترط أن يتم بصورة مباشرة من ميزانياتها.
وقال إن البنوك يمكنها بدلًا من ذلك الاستثمار في منصات تمويل الشركات الناشئة بالدين Venture Debt Platforms، بحيث يتم عزل المخاطر وعدم تعريض ميزانيات البنوك لمخاطر غير مبررة.
وأضاف أن هذه النقطة مهمة للحفاظ على سلامة ميزانيات البنوك، وفي الوقت نفسه فتح قنوات تمويل جديدة أمام الشركات التي وصلت إلى المراحل المناسبة للنمو.
الضمانات والتمويل المهيكل لدعم دخول البنوك
وأوضح مرسي أن طبيعة المخاطر تختلف بين الاستثمار في رأس المال والتمويل بالدين، مشيرًا إلى أن بعض الشركات الناشئة قد لا تكون مؤهلة للحصول على تمويل بالدين، رغم إمكانية الاستثمار فيها من خلال رأس المال.
وأضاف أن منصات الاستثمار في رأس المال تكون مهيأة بطبيعتها لتحمل مخاطر الأعمال المرتبطة بالشركات الناشئة، بما يسمح للمستثمر بتحمل مستويات أعلى من المخاطر مقابل العائد المحتمل.
وأشار إلى أن الأمر يختلف في حالة التمويل بالدين، إذ لا يستطيع الممول تحمل النوع نفسه من مخاطر الأعمال، نظرًا إلى اختلاف طبيعة هذا التمويل ومتطلباته مقارنة بالاستثمار في رأس المال.
وأوضح أن دور مؤسسات التمويل التنموي يمكن أن يمتد إلى إعداد وتقوية منظومة رأس المال، وتعزيز قدرة البنوك والمنظومة المالية على فهم الشركات الناشئة بصورة أفضل.
وأضاف أنه يمكن توفير آليات معينة تساعد البنوك على الدخول إلى السوق، من بينها الضمانات.
وقال مرسي يمكنني مثلًا أن أقدم ضمانات تساعد البنك على الدخول، على أن يكون لدى البنك 50% مثلًا بالكتير.
في إشارة إلى تصميم هياكل لتقاسم المخاطر بما يسمح للبنوك بالمشاركة في التمويل دون تحميل ميزانياتها كامل مخاطر الشركة.
وأضاف أن دعم منظومة الشركات الناشئة لا يقتصر على أدوات التمويل المباشر.
وإنما يشمل أيضًا العمل من خلال برامج تسريع الأعمال وحاضنات الشركات الناشئة.
وأشار إلى أن «فاينانس إن موشن» تعمل كذلك مع البنوك على تصميم هياكل تمويلية مهيكلة Structured Financing في صور مختلفة.
بهدف مساعدة المؤسسات المصرفية على زيادة قدرتها على التعامل مع الشركات الناشئة وتمويلها.
واختتم مرسي تصريحاته بالتأكيد على أن كل تلك الأدوات لن تحقق النتائج المطلوبة ما لم تعمل الشركات الناشئة نفسها على الاستعداد للمرحلة التالية من النمو.
وبناء القوائم المالية والإدارة والحوكمة وإدارة المخاطر التي تجعلها مؤهلة للحصول على التمويل المؤسسي والتمويل بالدين.
مواضيع متعلقة
- «سواري فينتشرز»: تعاقد الشركات الناشئة مع المؤسسات الكبرى يقلل احتياجاتها للتمويل البنكي
- «إن آي كابيتال»: التخارجات الناجحة تشجع المستثمرين على ضخ أموال جديدة
- «Alex Angels» تنفيذ 3 تخارجات كاملة و4 جزئية من استثماراتها في الشركات الناشئة
- محمد الصبان: بنك مصر يستثمر في أكثر من 13 شركة ناشئة ويجذب صناديق أجنبية