محمد الصبان: بنك مصر يستثمر في أكثر من 13 شركة ناشئة ويجذب صناديق أجنبية
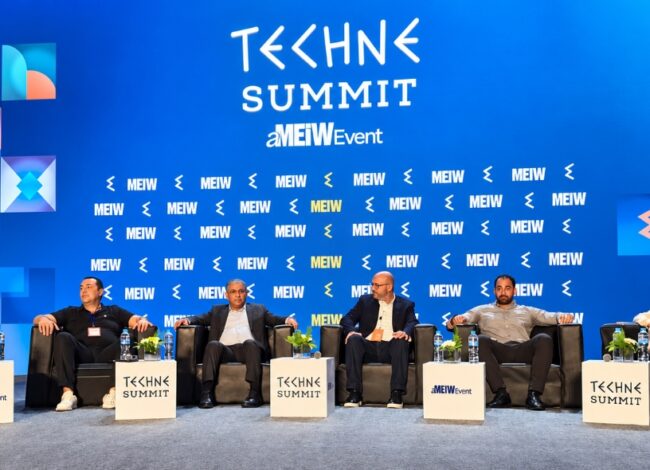
قال محمد الصبان، رئيس قطاع المشروعات الاستراتيجية ببنك مصر، إن البنك ضخ استثمارات في أكثر من 13 شركة ناشئة حتى الآن ضمن استراتيجية لا تعتمد على مسار واحد لدعم منظومة ريادة الأعمال والتكنولوجيا المالية.
بل تجمع بين الاستثمار في رأس المال المخاطر، وبرامج تسريع الأعمال.
وإتاحة الخدمات المصرفية للشركات الناشئة، والعمل على جذب صناديق استثمار أجنبية إلى السوق المصرية.
وأضاف الصبان أن بنك مصر يعمل حاليًا على استقطاب صناديق خارجية من خارج مصر وإعادتها إلى السوق المحلية، بعد أن شهدت الفترة الماضية خروج عدد من المستثمرين.
كما أوضح أن البنك لا يكتفي بدعوة تلك الصناديق إلى السوق.
وإنما يسعى إلى تقليل المخاطر المرتبطة بدخولها من خلال المشاركة باستثمارات فعلية.
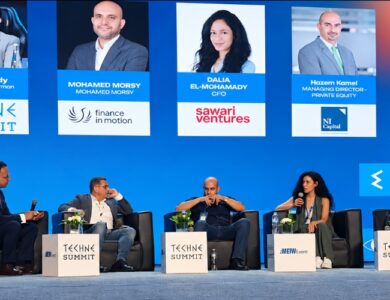
وجاءت تصريحات الصبان خلال مشاركته في جلسة «ما وراء الخدمات المصرفية: كيف يعيد ابتكار الشركات الناشئة تشكيل الخدمات المالية»، ضمن فعاليات قمة تكني ساميت 2026 بالإسكندرية.
وقال الصبان إن البنك قرر عدم الاعتماد على مسار واحد في التعامل مع منظومة الشركات الناشئة.
كما لافت إلي أن عمل في رأس المال المخاطر، ونشارك في استثمارات رأس المال المخاطر، ونعمل في تسريع الشركات.
ونجذب حاليًا صناديق خارجية من خارج مصر لكي تأتي إلى السوق المصرية.
وأضاف أن بنك مصر يحاول تقليل المخاطر التي تواجه المستثمرين الأجانب عند الدخول إلى السوق، قائلًا إن البنك لا يتعامل مع الأمر بمنطق «تعال إلى مصر وسنساعدك» فقط، وإنما يضع استثمارات إلى جانب هذه الصناديق لتشجيعها على دخول السوق.
أكثر من 13 استثمار في شركات ناشئة
وأوضح الصبان أن دخول بنك مصر إلى مجال مسرعات الأعمال أتاح له التعرف على عدد كبير من الشركات الجيدة.
كما أشار إلى أن البنك استثمر حتى الآن في أكثر من 13 شركة.
لكنه أشار إلى أن أحد التحديات الأساسية التي تواجه الشركات الناشئة يتمثل في مدى قدرة نموذج التشغيل لديها على الصمود والاستمرار.
خاصة عند التعامل مع مؤسسة مصرفية تتحمل مخاطر تشغيلية ومخاطر مرتبطة بالسمعة.
وأضاف أن البنك، لكي يعتبر شركة التكنولوجيا المالية جزءًا من مورديه وسلسلة القيمة الخاصة به، يحتاج إلى التأكد من وجود عدد من عناصر القوة داخل الشركة، في مقدمتها استقرار نموذج التشغيل، ووجود قواعد واضحة للحوكمة وآليات منظمة للعمل.
وأكد أن توافر هذه العناصر يفتح الطريق أمام توسيع التعاون بين البنوك وشركات التكنولوجيا المالية، على غرار انفتاح البنوك على المشروعات الصغيرة والمتوسطة والشركات الكبرى.
وقال إن الحديث عن أن البنوك بعيدة عن الشركات الناشئة أو تضع عراقيل أمام الشباب يحتاج إلى النظر أيضًا إلى متطلبات العمل المصرفي.
حيث أوضح أن الشركات الناشئة وشركات التكنولوجيا المالية مطالبة من جانبها بفهم متطلبات التعامل مع البنوك والاستعداد لها منذ مراحل مبكرة.
الحوكمة يجب أن تبدأ من السنة الأولى
وشدد الصبان على أن الحوكمة تمثل أحد الملفات التي ينبغي للشركات الناشئة والتكنولوجيا المالية التعامل معها منذ بداية تأسيس الشركة، وليس انتظار المراحل المتقدمة من النمو.
وأوضح أن بعض الشركات تبدأ التفكير في الحوكمة والتعامل المنظم مع القطاع المصرفي في مراحل متأخرة.
رغم أن هذه الملفات يجب أن تكون جزءًا من تأسيس الشركة منذ البداية.
كما لافت إلى طرح فكرة مفادها أن الحوكمة في عالم الشركات الناشئة تبدأ أحيانًا بعد السنة العاشرة .
بينما يرى أن الصحيح هو أن تبدأ منذ السنة الأولى، لأنها تمثل أحد المفاتيح الأساسية التي تسمح للشركة بالتعامل مع المؤسسات الكبرى والحصول على فرص أوسع للنمو والتمويل.
وأضاف أن التحدي في السوق لا يتمثل في غياب الأفكار أو المنصات.
إذ توجد أفكار وشركات ومنصات قادرة على الابتكار.
وإنما في مدى جاهزية نماذج التشغيل واستقرارها وقدرتها على تلبية متطلبات المؤسسات المالية.
90% من الشركات الناشئة تستخدم بوابات الدفع الإلكتروني لبنك مصر
وقال الصبان إن بنك مصر يتيح بالفعل عددًا من الخدمات المالية للشركات الناشئة.
كما أوضح أن بوابات الدفع الإلكتروني التابعة للبنك موجودة لدى ما بين 80 و90% من الشركات الناشئة، إلى جانب انتشار البطاقات مسبقة الدفع التابعة للبنك لدى عدد كبير من تلك الشركات.
وأضاف أن بنك مصر لديه أيضًا حساب ضمان Escrow Account مع Money Fellows، في إطار الخدمات المصرفية التي يقدمها لمنظومة التكنولوجيا المالية والشركات الناشئة.
وأشار إلى أن علاقة الشركات الناشئة بالقطاع المصرفي ينبغي ألا تبدأ في المراحل النهائية من عمر المشروع.
وإنما يتعين على رواد الأعمال التفكير في متطلبات الحوكمة والتعامل مع المؤسسات المصرفية في مرحلة مبكرة.
وأكد أن البنوك يمكنها فتح أبوابها أمام شركات التكنولوجيا المالية بصورة أكبر عندما تتأكد من استقرار نماذج تشغيلها ووجود قواعد واضحة للحوكمة وإدارة المخاطر.
السوق المصري يحتاج إلى المزيد من منصات الجمعيات الرقمية
كما تطرق الصبان إلى نموذج الجمعيات الرقمية ومنصات الادخار، مؤكدًا أهمية وجود شركات مثل Money Fellows و«جمعية» في السوق المصرية، خاصة في ظل الحديث عن انخفاض معدلات الادخار لدى المصريين.
وقال إن وجود منتجات مصرفية أو مالية تساعد الأفراد على الادخار يعد عاملًا مهمًا في تعزيز قدرة السوق على الصمود والمرونة.
وأشار إلى أنه شارك العام الماضي في برنامج بجامعة هارفارد ضم 60 مديرًا تنفيذيًا من 32 دولة حول العالم، وكان أحد المحاور الرئيسية للنقاش يدور حول الشمول المالي وتأثيره على الاقتصاد.
وأضاف أنه فوجئ بأن إحدى دراسات الحالة التي جرى عرضها في هارفارد كانت عن Money Fellows، معتبرًا أن ظهور شركة مصرية كنموذج دراسة في هذا المحفل يمثل أمرًا مهمًا لمنظومة التكنولوجيا المالية المصرية.
وقال إن السوق يحتاج إلى 80 نموذجًا شبيهًا بـ«جمعية» وليس نموذجين فقط، إلى جانب ضرورة توسيع نموذج الجمعيات من التعامل المباشر مع الأفراد إلى التعامل بين الشركات.
وأضاف أن السوق يناقش بصورة متزايدة كيفية انتقال مثل هذه النماذج من خدمة المستهلك مباشرة إلى تطوير حلول موجهة للشركات.
إنستاباي وآي سكور وهوية تبني البنية الأساسية للتكنولوجيا المالية
وقال الصبان إن «إنستاباي» يمثل جزءًا من البنية الأساسية المالية التي تسمح ببناء الخدمات والتطبيقات فوقها.
مشبهًا هذه البنية بالطرق التي يتم إنشاؤها حتى تتحرك الأنشطة المختلفة من خلالها.
وأضاف أن أدوات مثل إنستاباي، وآي سكور، وهوية تمثل منتجات وبنية أساسية تساعد منظومة التكنولوجيا المالية على النمو بوتيرة أكبر.
وأوضح أن التجربة الهندية تقدم نموذجًا واضحًا في هذا الاتجاه.
كما اعتبر أن مصر تتحرك في مسار مشابه يقوم على بناء البنية التحتية والبيانات التي تسمح لمنظومة التكنولوجيا المالية بالتوسع.
وأشار إلى أن ما يقوم به البنك المركزي المصري حاليًا يسهم في فتح الطريق أمام نمو المنظومة.
كما لافت إلى أن واجهات برمجة التطبيقات الخاصة بإنستاباي أصبحت متاحة ليس فقط للبنوك، وإنما حصل عليها مؤخرًا أكثر من شركة تكنولوجيا مالية.
وأكد أن بناء هذه البنية التحتية يسمح بخلق طبقات جديدة من الخدمات والمنتجات المالية، ويزيد من قدرة الشركات على الابتكار والوصول إلى العملاء.
تسريع الائتمان ورأس المال العامل
وقال الصبان إن المرحلة المقبلة يجب ألا تقتصر على إدارة المدفوعات أو تسريعها، وإنما يتعين الانتقال إلى تسريع الائتمان.
وأوضح أن السوق يحتاج إلى تطوير طبقة موحدة ثانية تتيح تسريع حركة ضخ التمويلات، خاصة تمويل رأس المال العامل، بما يسمح بتحريك الأموال داخل الأنشطة الاقتصادية بصورة أكبر.
وأضاف أن تحقيق ذلك يمكن أن يوسع دور التكنولوجيا المالية من مجرد تنفيذ المدفوعات بسرعة إلى تسهيل الوصول إلى الائتمان والسيولة المطلوبة لتشغيل المشروعات.
كما أكد الصبان أن البنك المركزي المصري والهيئة العامة للرقابة المالية لا يعملان في عالمين منفصلين، مشددًا على وجود تكامل بين الرقابة المصرفية والرقابة على الأنشطة المالية غير المصرفية.
وضرب مثالًا بأن شركة تعمل تحت ترخيص الهيئة العامة للرقابة المالية تحتاج إلى هذا الترخيص حتى تتمكن من الحصول على تمويلات بالجملة من أحد البنوك.
وأوضح أن عدم نجاح البيئة التجريبية التنظيمية لدى الهيئة العامة للرقابة المالية أو عدم الوصول إلى الترخيص بالشكل المناسب يمكن أن ينعكس مباشرة على قدرة الشركة على الحصول على التمويل المصرفي.
وقال إن المشهد الفعلي يوضح أن الجهتين الرقابيتين تعملان في تناغم، لأن نمو الشركات المالية غير المصرفية يعتمد في جانب منه على قدرتها على الوصول إلى البنوك، في حين تستفيد البنوك من توسع تلك الشركات في الوصول إلى شرائح جديدة من العملاء.
وأكد أن هذا الترابط يعني أن تطور القطاع المصرفي والقطاع المالي غير المصرفي يجب النظر إليه باعتباره جزءًا من منظومة مالية واحدة، وليس قطاعين منفصلين.
مواضيع متعلقة
- مدير فاينانس: الشركات الناشئة مطالبة بالاستعداد للتمويل المصرفي خلال 5 سنوات
- «Alex Angels» تنفيذ 3 تخارجات كاملة و4 جزئية من استثماراتها في الشركات الناشئة
- سمر رفعت: FinYology تؤهل طلاب الجامعات في مصر لتطوير حلول تمويل للشركات الصغيرة
- “إرادة” تمول 100 ألف عميل بـ5 مليارات جنيه.. عمرو أبو العزم يكشف خطط النمو